第2回~第6回有識者会議で具体化した「残余利益方式」と実務への影響
はじめに
国税庁の有識者会議では、非上場株式の評価方法について、第2回会議から第6回会議にかけて検討が進みました。第5回会議では、会社規模区分の廃止、類似業種比準方式の存廃、簿価純資産を基礎とする残余利益方式など、制度全体の見直しの方向性が示されました。さらに第6回会議では、残余利益方式の計算方法、正常利益の算定、評価額への影響、資産管理会社の判定など、実務に直結する論点が具体化しています。もっとも、これらはいずれも検討段階であり、現時点で最終的な改正内容や適用時期が決定したものではありません。
1.有識者会議の議論は「問題提起」から「制度案」へ
第1回の国税庁の有識者会議では、現行の評価方式間の大きな評価差、会社規模による不公平、評価額圧縮スキーム、財産評価基本通達6項(総則6項)による個別対応の限界などが問題として示されました。
これに対し、第2回会議では、相続税法22条にいう「時価」の意味、会社法上の株式価値、M&Aで用いられる企業価値評価など、理論面から検討が行われました。
第3回会議では、日本商工会議所、日本税理士会連合会、公認会計士等から、事業承継への影響、評価実務の負担、収益力を反映する評価方法について意見が示されました。
第4回会議では、これらの意見が整理され、評価方式の一本化、類似業種比準方式・純資産価額方式・配当還元方式の位置付けが主要論点として提示されました。
そして、第5回会議では、見直しの具体的な方向性として、簿価純資産に企業の収益力を反映させる「残余利益方式」が新たな評価方式の案として示されました。
さらに第6回会議では、この「残余利益方式」を前提として、法人税申告書を基礎とした計算方法、過去5年間の利益を基にした「正常利益」の算定、残余利益を加算する期間を5年程度とする考え方、利益操作への補正、子会社株式・従業員持株会・資産管理会社の取扱いなど、実際に制度化する場合の具体的な計算方法や個別論点へと議論が進んでいます。
非上場株式評価の見直しの方向性
- 大会社・中会社・小会社という規模別区分を廃止し、広範な会社を共通の評価方式で評価する
- 類似業種比準方式を見直し、インカムアプローチを評価の主軸とする
- インカムアプローチの候補として、簿価純資産を基礎とする残余利益方式を検討する
- 純資産価額方式は、原則的評価方式ではなく、資産管理会社等の特定の評価会社に用いる方式として位置付ける
- 配当還元方式は適用範囲等を見直したうえで、特別の例外措置として存置する
- 会社規模、利益、グループ構成、株主構成等を利用した評価額圧縮スキームに個別のルールで対応する
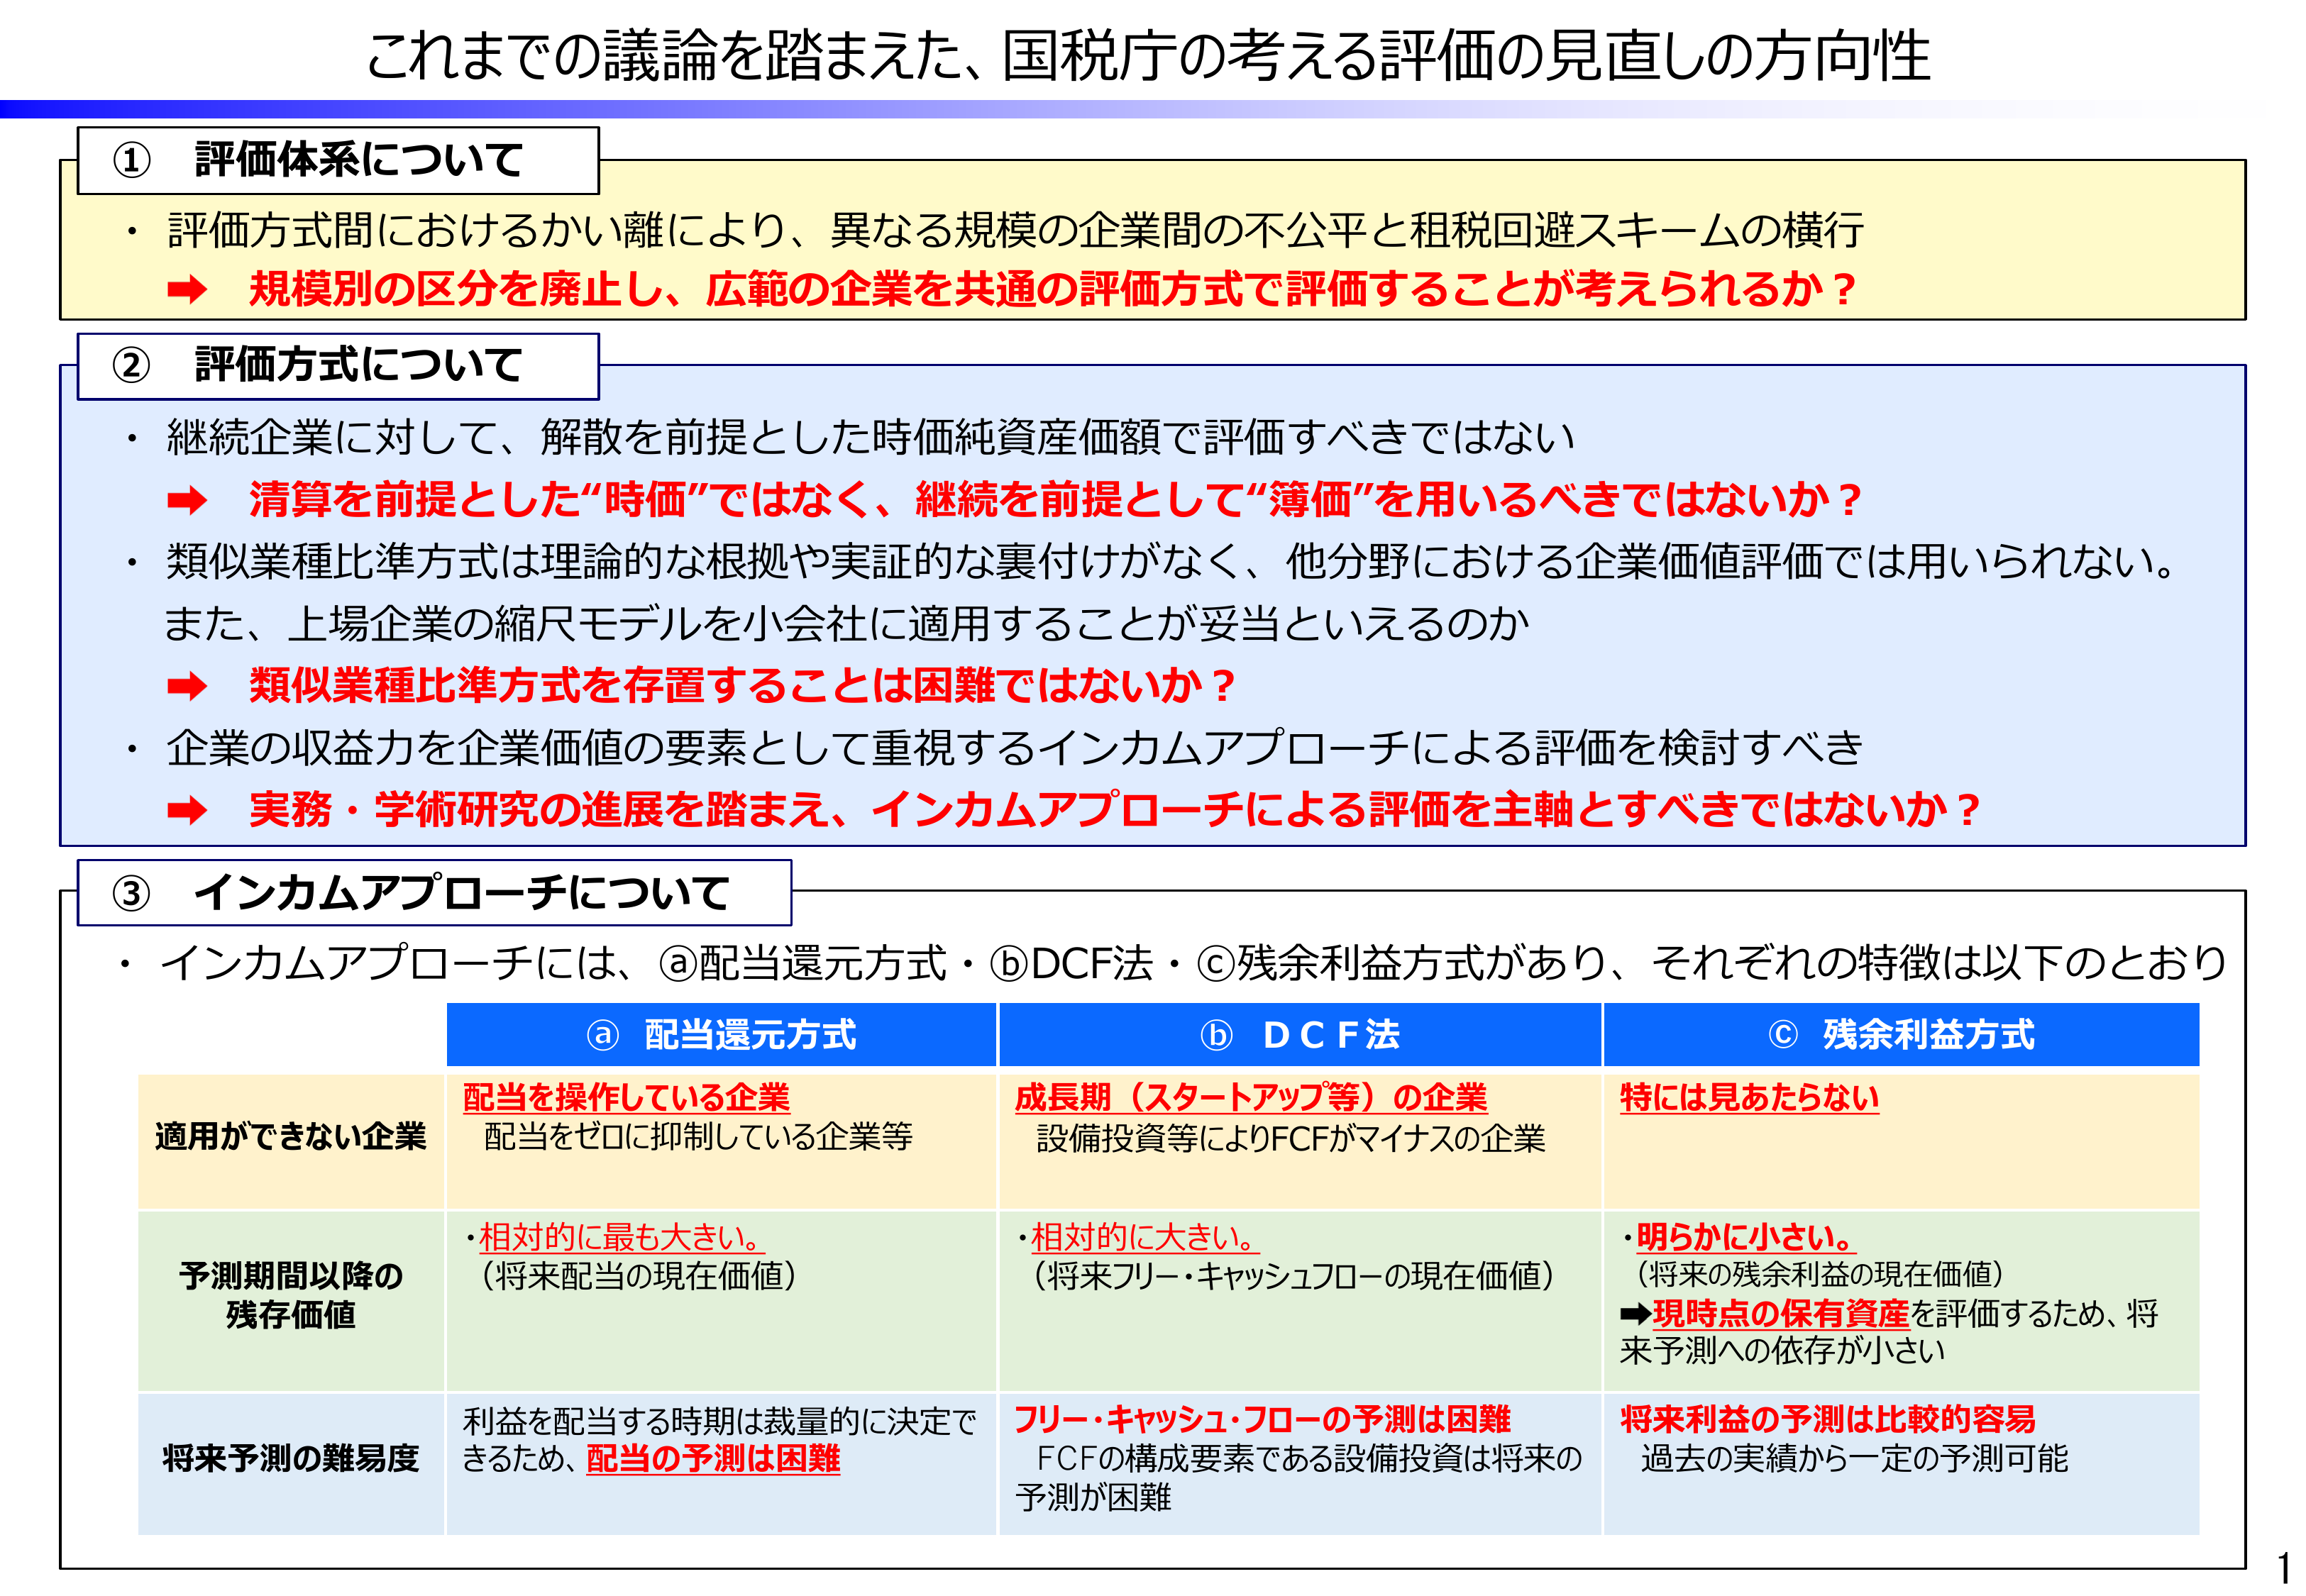
【図表1】国税庁が示した評価見直しの方向性
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」1頁
2.中心案として浮上した「残余利益方式」とは
第5回会議資料で最も注目されるのが、簿価純資産をベースとする「残余利益方式」です。資料では、仮にこの方式を採用した場合の評価イメージとして、次の考え方が示されています。
株式評価額 = 簿価純資産 ± 数年分の超過収益(残余利益)
「超過収益」とは、企業が通常期待される利益を上回る部分をいいます。反対に、実際の利益が通常期待される利益を下回る場合には残余利益がマイナスとなり、簿価純資産から減額される仕組みです。第6回会議資料では、この将来利益を恣意的な事業計画ではなく、課税時期前5年の実績を基礎とする「正常利益」から予測し、残余利益の加算期間も5年程度とする案が具体的に検討されています。
還元率については、上場株式の平均期待収益率等を参考に、第6回資料では8%を仮置きした試算が示されています。還元率とは、株主が企業への投資に対して期待する収益率を基礎として、残余利益やその現在価値を計算する際に用いる率です。
ただし、8%はあくまで試算上の仮定であり、具体的な還元率やしんしゃく率は今後の検討事項とされています。
一方、正常利益の算定には「過去5年間」の利益実績を用い、その正常利益を基に算定した残余利益については、「将来5年程度」を株式価値に反映するという具体的な案が示されるなど、制度設計の議論は第5回時点から一段具体化しています。
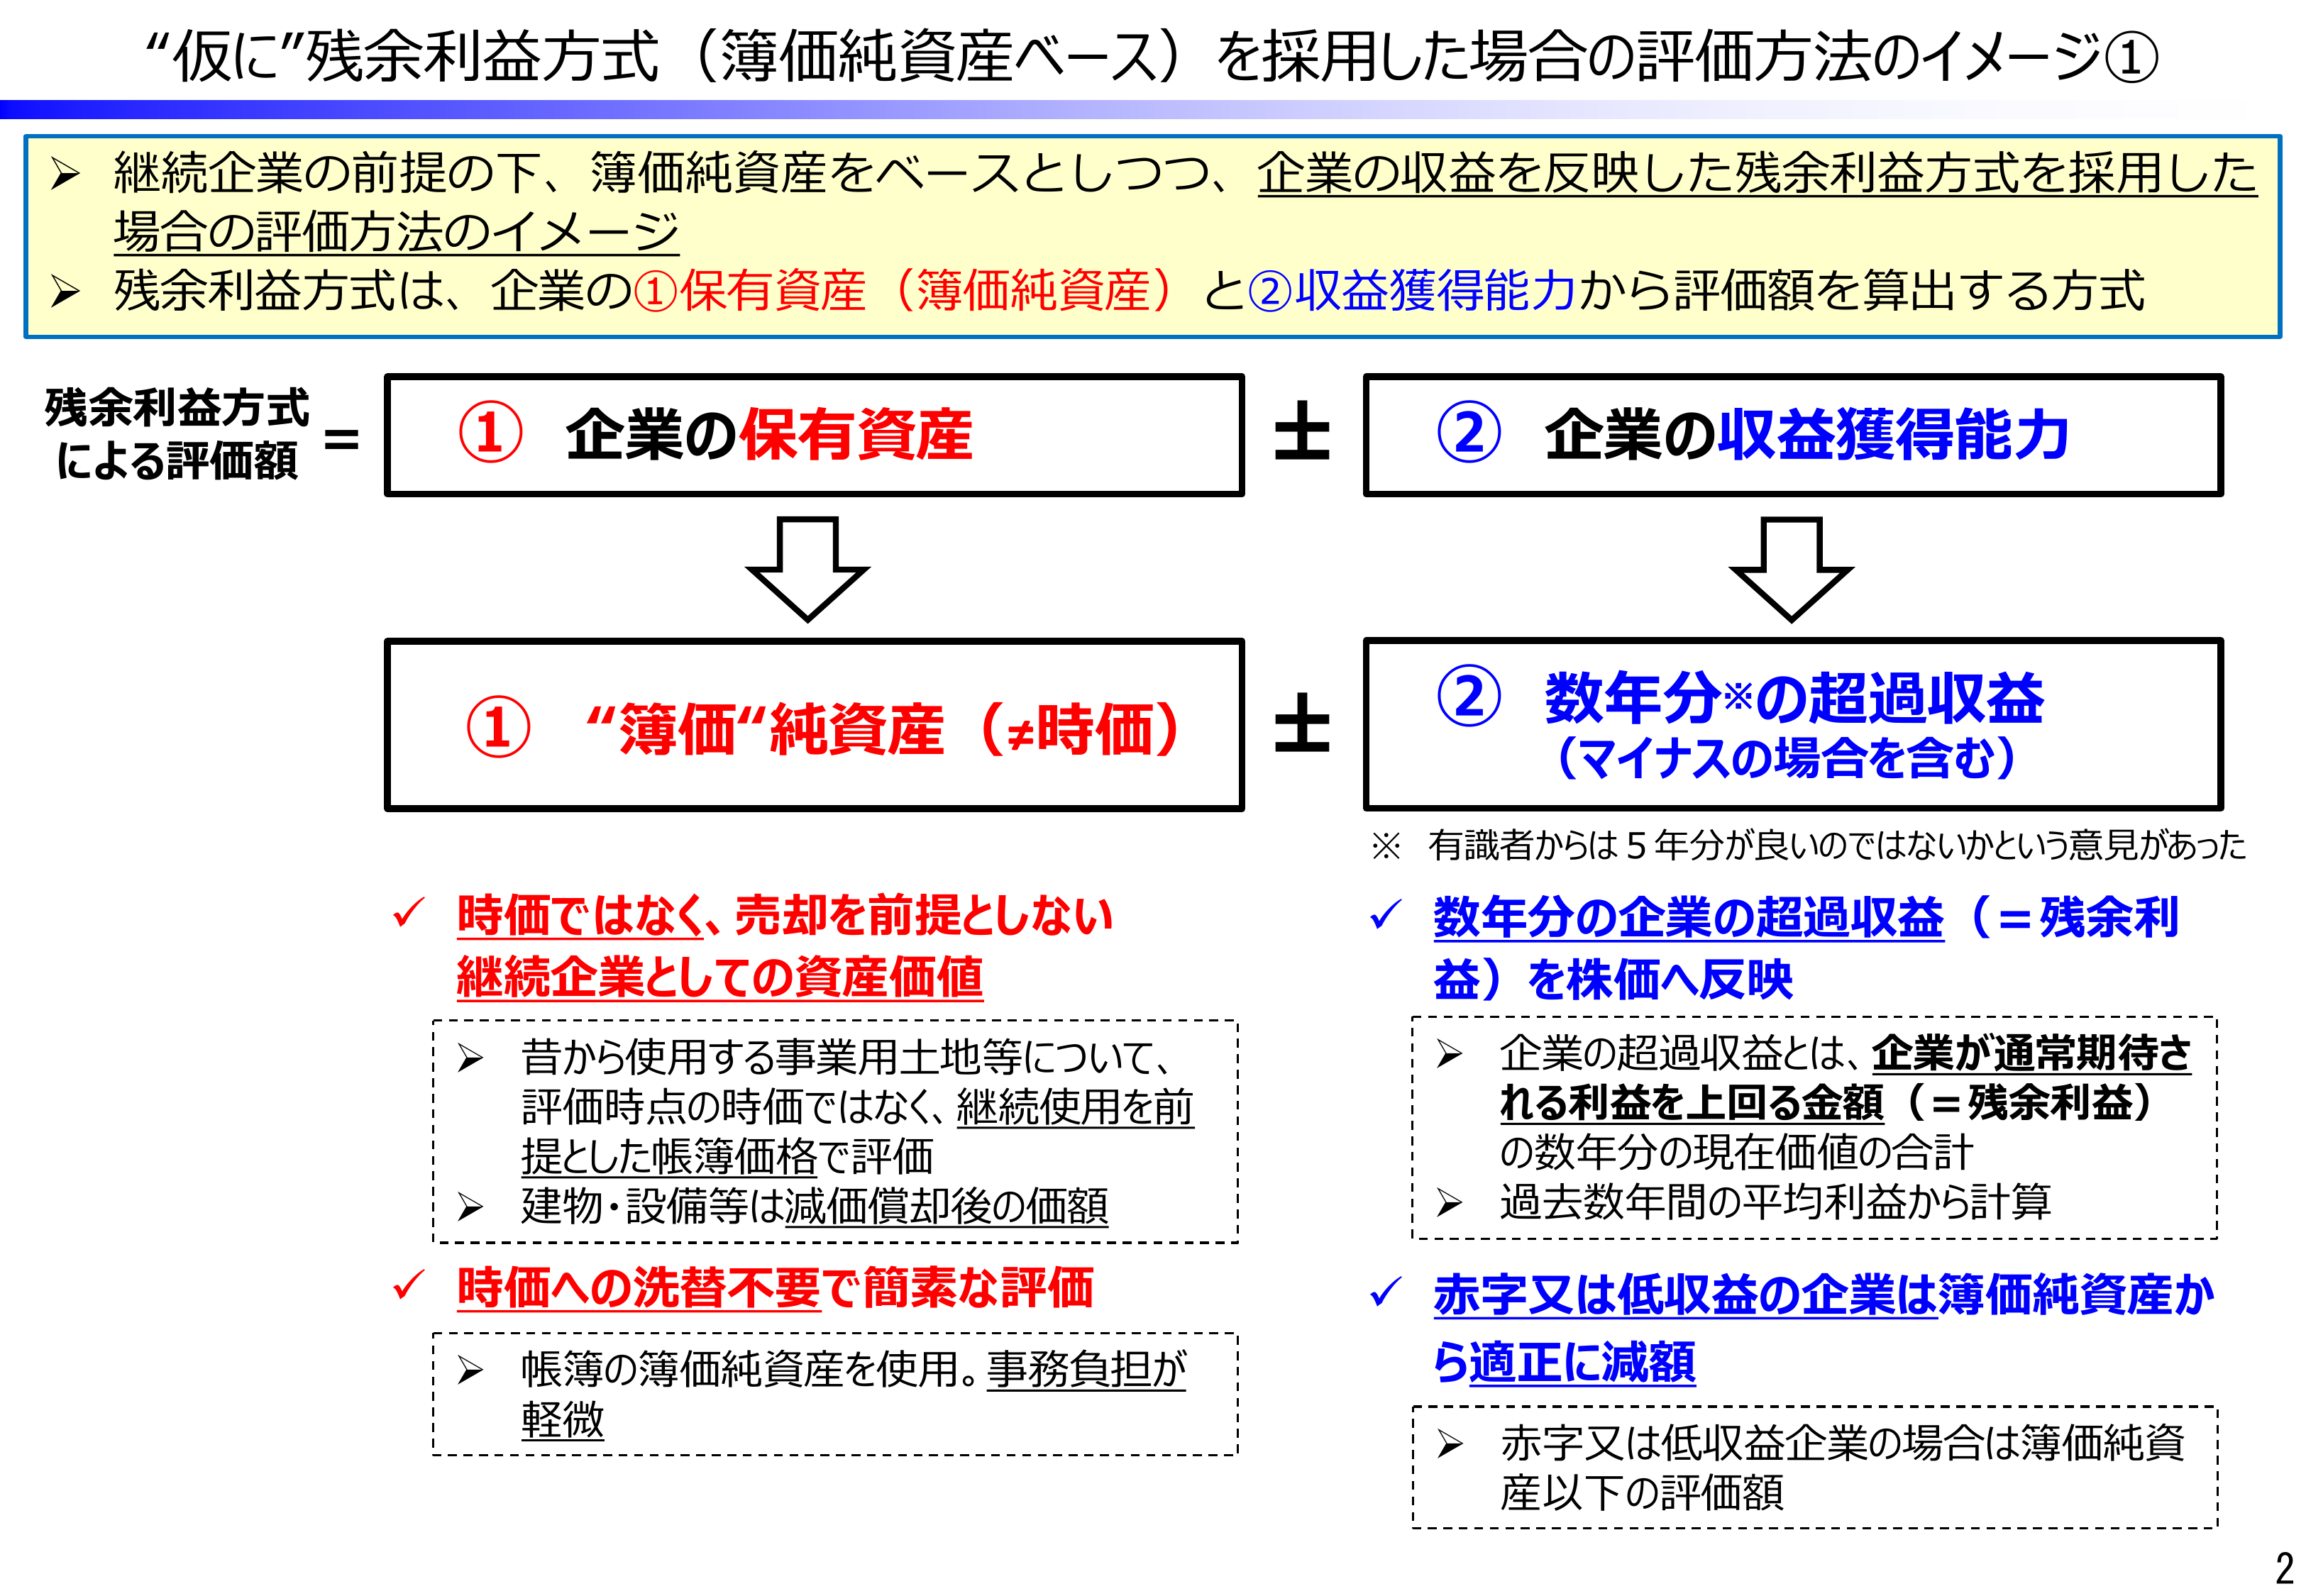
【図表2】残余利益方式(簿価純資産ベース)のイメージ
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」2頁
3.なぜDCF法ではなく残余利益方式なのか
企業の収益力を反映する方法としては、配当還元方式、DCF法、残余利益方式などがあります。
このうちDCF法は、将来のフリー・キャッシュ・フローを予測し、現在価値に割り引く方法で、M&A実務では広く用いられています。
もっとも、相続税・贈与税の申告では、全国の多数の会社について、納税者自身が期限内に株価を計算できる必要があります。将来の設備投資や運転資金まで予測するDCF法は、評価の簡便性・統一性の面で負担が大きく、成長期の会社などではフリー・キャッシュ・フローがマイナスとなることもあります。
これに対し、残余利益方式は、直前期末の貸借対照表と過去数年分の損益計算書等を中心に計算でき、将来予測への依存も比較的小さいとされています。このため、収益力を反映しながら、通達評価に求められる簡便性・統一性も一定程度確保できる方法として、具体的な検討対象となったものと考えられます。
4.現行方式から何が変わる可能性があるか
(1)会社規模による評価方式の違いがなくなる可能性
現行制度では、原則として、大会社は類似業種比準方式、小会社は純資産価額方式、中会社は両方式の併用方式で評価します。このため、同じような収益・資産内容の会社でも、会社規模区分によって評価額に差が生じます。また、従業員数や取引金額等を変化させ、より有利な区分に移行するインセンティブが生じることも指摘されています。
第5回会議資料は、会社規模にかかわらず単一の評価方式を適用する方向を示しています。これが実現すれば、従業員数、総資産価額、取引金額による大・中・小会社の判定実務そのものが大きく変わる可能性があります。
(2)高収益会社と赤字・低収益会社への影響
残余利益方式では、期待収益率を上回る収益力のある会社は、簿価純資産にプラスの残余利益が加算されます。そのため、利益水準の高い会社では、現行評価より株価が上昇する可能性があります。
一方、期待収益率を下回る低収益会社や赤字会社では、残余利益がマイナスとなり、簿価純資産より低い評価額となり得ます。現行制度では、赤字が続くことにより比準要素数1の会社等に該当し、純資産価額方式の比重が高まって、かえって評価額が上昇する場合があります。この逆転現象を緩和できる可能性がある点は、残余利益方式の特徴です。
(3)含み益の大きい土地等を保有する会社への影響
現行の純資産価額方式では、土地等を相続税評価額に洗い替えるため、長年保有して含み益が大きくなった事業用土地が株価を押し上げることがあります。残余利益方式案は、継続使用を前提とする事業用資産について、原則として帳簿価額を用いるイメージです。
したがって、古くから保有する事業用土地等の含み益が大きい事業会社では、現行の純資産価額方式より評価が低くなる可能性があります。ただし、貸付用不動産や資産管理会社をどのように扱うかは別途検討事項とされており、簿価評価がすべての資産・会社に一律に適用されるとは限りません。
5.現行の各評価方式はどうなるのか
| 評価方式 | 第5回・第6回会議の方向性 | 今後の主な検討事項 |
|---|---|---|
| 類似業種比準方式 | 存置は困難ではないかとの問題提起。インカムアプローチを主軸とする方向。 | 客観性・簡便性という長所をどう引き継ぐか。現行方式を全面廃止するか。 |
| 純資産価額方式 | 原則方式から外し、特定の評価会社の株式に用いる方式として位置付ける案。 | 資産管理会社の判定基準や賃貸不動産の取扱い、退職給付引当金・法人税額等相当額の評価上の取扱い、評価手続の簡素化。 |
| 配当還元方式 | 適用範囲・計算方法を見直したうえで、特別の例外措置として存置する案。 | 対象株主、原則方式との評価差、従業員持株会、最低配当2円50銭、税制適格ストックオプションへの影響。 |
6.評価額圧縮スキームへの対応はより具体的に
第5回の会議資料では、制度全体の見直しと並行して、次の4類型への対応が示されています。
- 会社規模の操作:規模にかかわらず単一の評価方式を適用し、区分変更を利用した評価圧縮を防ぐ
- 利益の一時的操作:オペレーティング・リース、多額の役員報酬・役員退職金等の非経常的損益を除外し、「正常利益」に修正して評価する
- グループ法人税制を利用した資産移転:>完全支配関係にある子会社・孫会社の収益・資産を親会社株価に適切に反映する
- 株主構成・議決権の操作:配当還元方式の対象株主を見直し、無議決権株式、一時的な第三者への譲渡、固定価格の従業員持株会株式等を利用した濫用に対応する
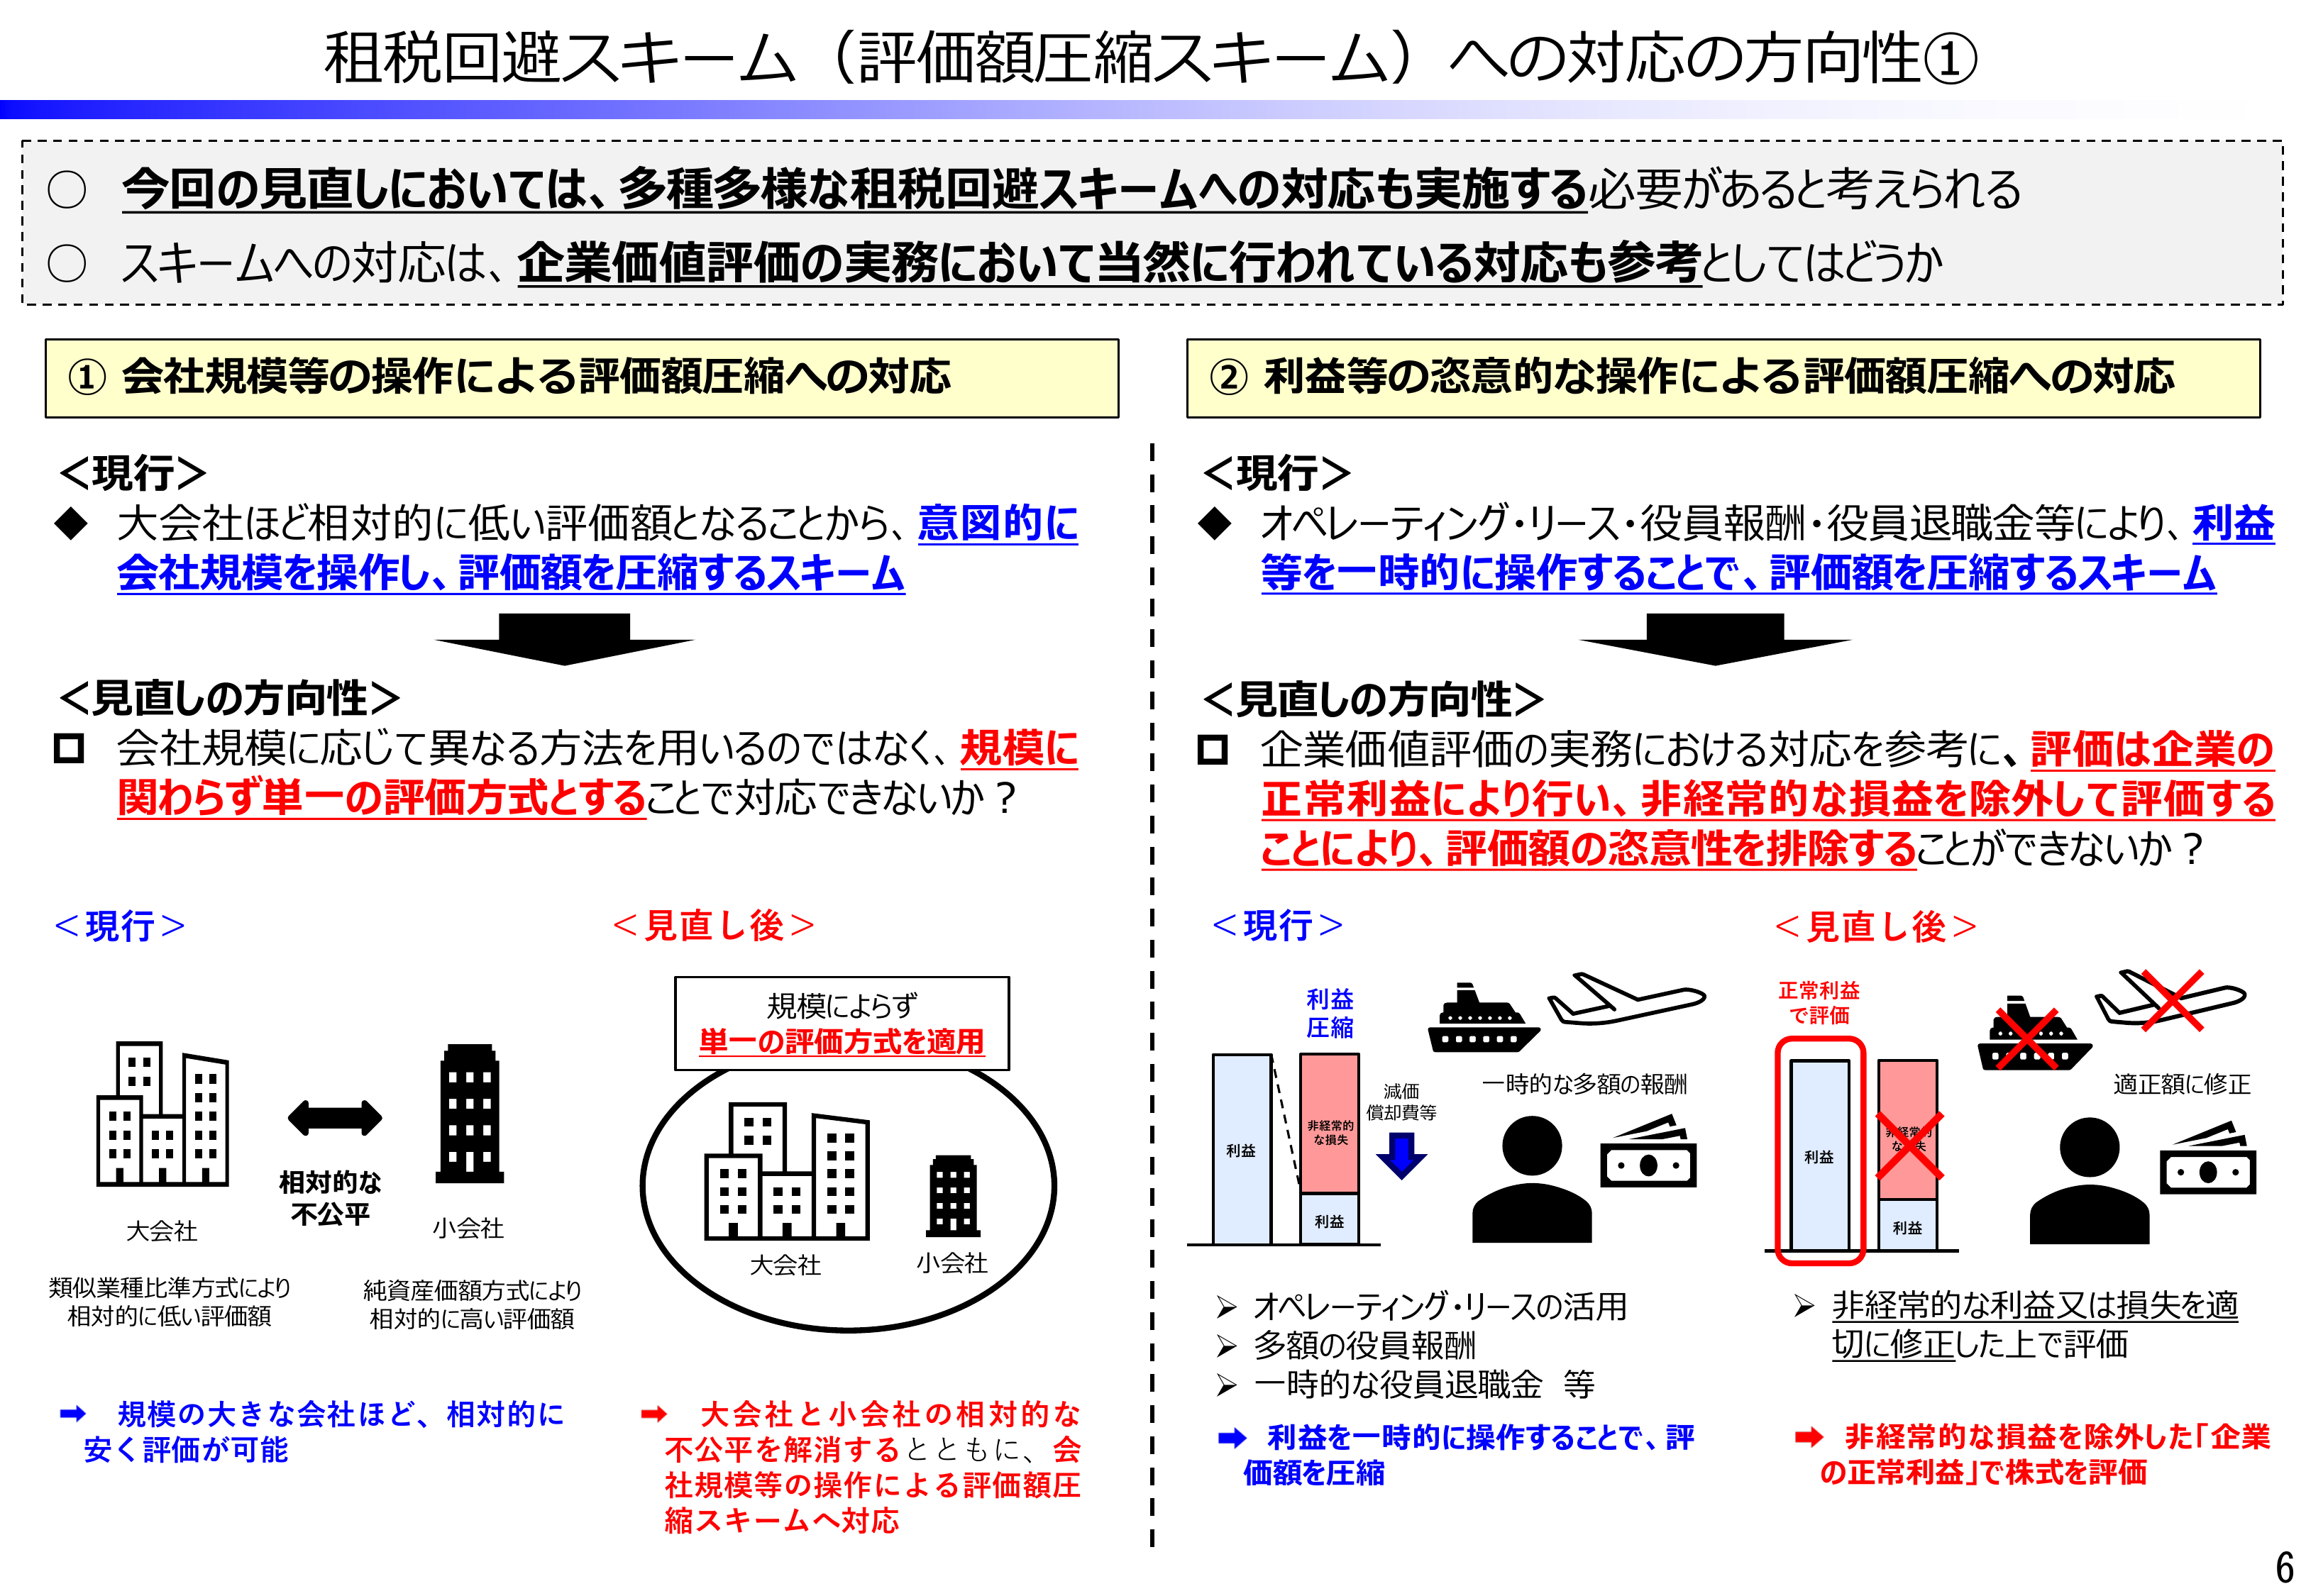
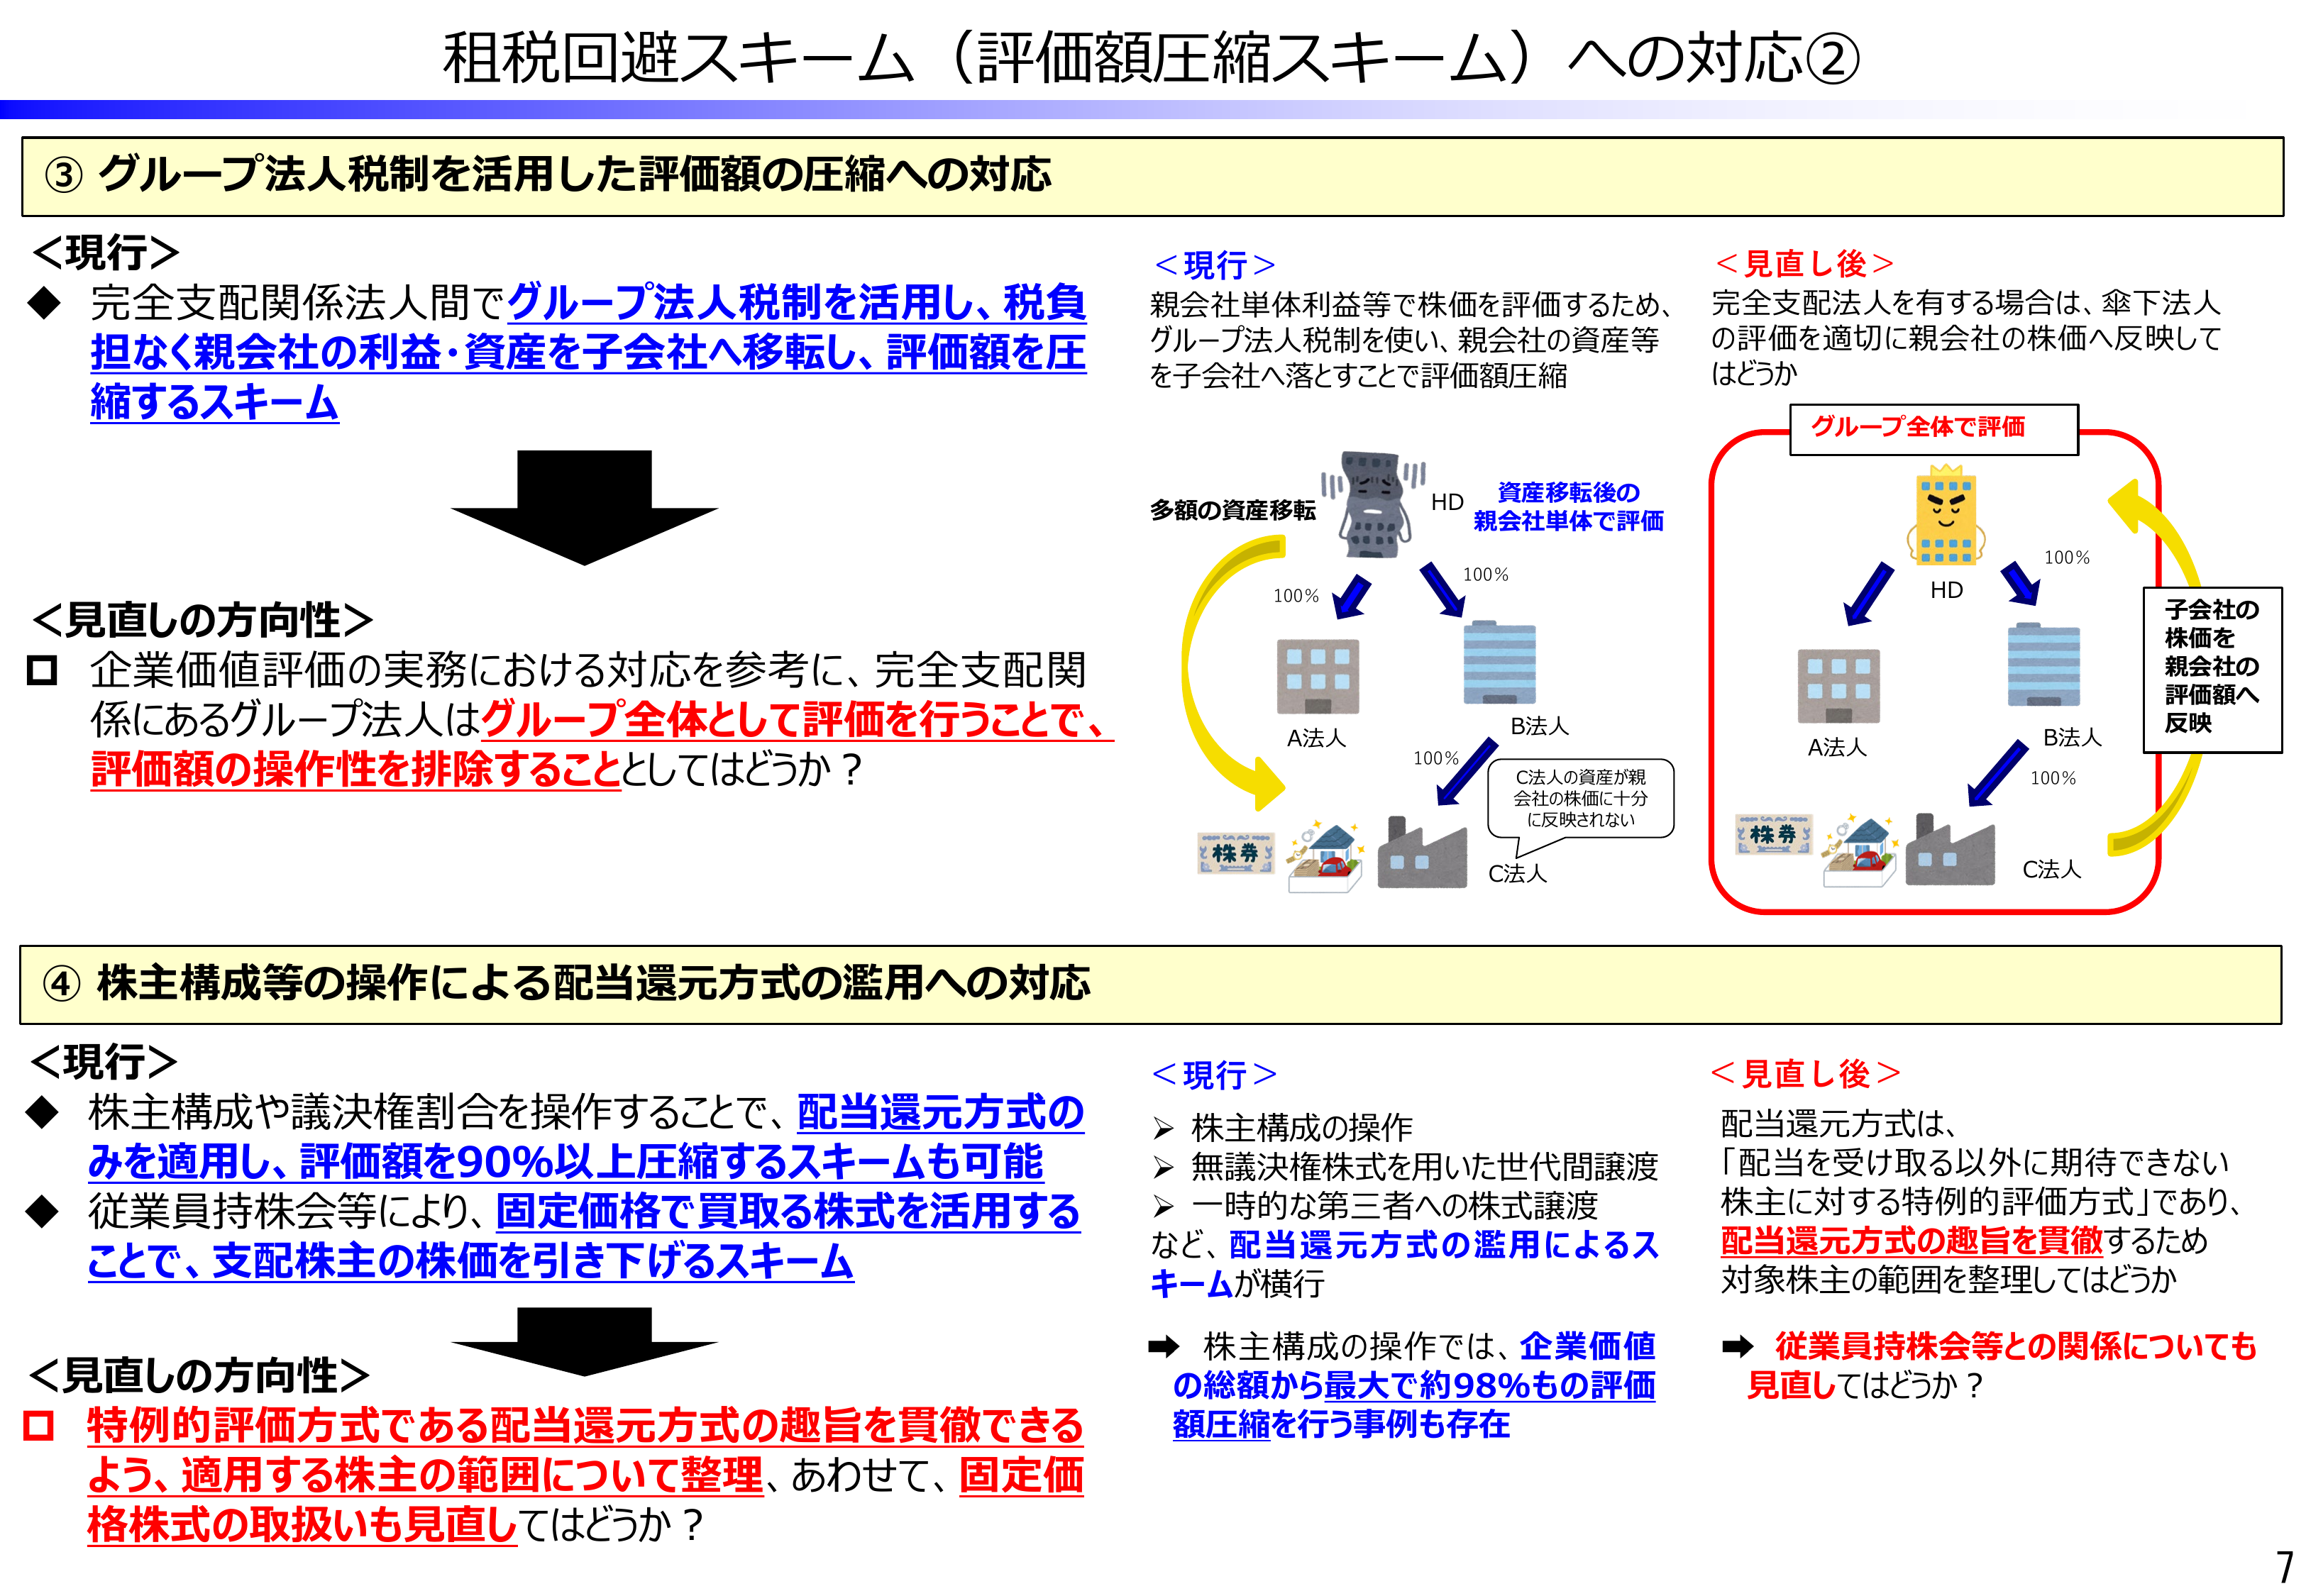
【図表3】会社規模・利益操作への対応イメージ
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」6頁・7頁
特に実務上重要なのは、「正常利益」による評価です。どの損益を非経常項目として除外するか、役員報酬・退職金をいくらに修正するかについて、客観的で簡便な基準を設定できなければ、評価者の判断による差が大きくなります。今後は、単に法人税申告上の利益を転記するのではなく、その利益が会社の通常の収益力を表しているかを検証する実務へ移行する可能性があります。
7.第6回で制度案がさらに具体化-実務に直結する検討事項
第6回会議資料では、第5回で方向性が示された残余利益方式について、実際に通達評価として運用するための計算ルールが掘り下げられました。
特に重要なのは、単なる理論モデルの紹介ではなく、どの数値を使い、何年分を評価し、利益操作やグループ会社をどのように補正するかという「実務ルール」の検討に入った点です。
(1)法人税申告書を基礎に「正常利益」を求める案
中小企業では、企業会計基準、中小会計指針、中小会計要領など、採用する会計ルールや会計処理の選択によって利益・純資産に差が生じることがあります。
第6回資料では、課税の公平性と統一性を確保する観点から、すべての法人が共通して作成する法人税申告書をベースに株価を算定する案が示されました。具体的には、別表四・別表五(一)等から純資産や利益を把握し、将来利益の予測に用いる基礎数値を統一する考え方です。
ただし、そのままの法人税所得を機械的に用いるのではなく、将来継続すると見込まれない特別利益・特別損失などを除き、「正常利益」に修正することが想定されています。この点は、今後の非上場株式評価において、法人税申告書の加減算項目や非経常損益の把握がこれまで以上に重要になることを意味します。
(2)残余利益は「過去5年の正常利益」を基礎に「将来5年分程度」を反映する案
理論上の残余利益モデルは将来の無限期間の利益を前提としますが、相続税評価で将来の無限期間を予測することは現実的ではありません。そこで第6回では、中期経営計画が一般に3~5年程度であることなどを参考に、残余利益の加算期間を5年程度とし、課税時期前5年の正常利益を基礎として将来利益を予測する案が検討されています。決算期変更により12か月に満たない事業年度がある場合には、12か月相当額へ補正することも想定されています。
また、5年後以降の残余利益を表すターミナルバリューについては、算定の困難性や評価の安全性を考慮し、加算しない案も示されています。これは理論モデルをそのまま採用するのではなく、税務評価に求められる簡便性・統一性を優先して一定の修正を加える考え方です。
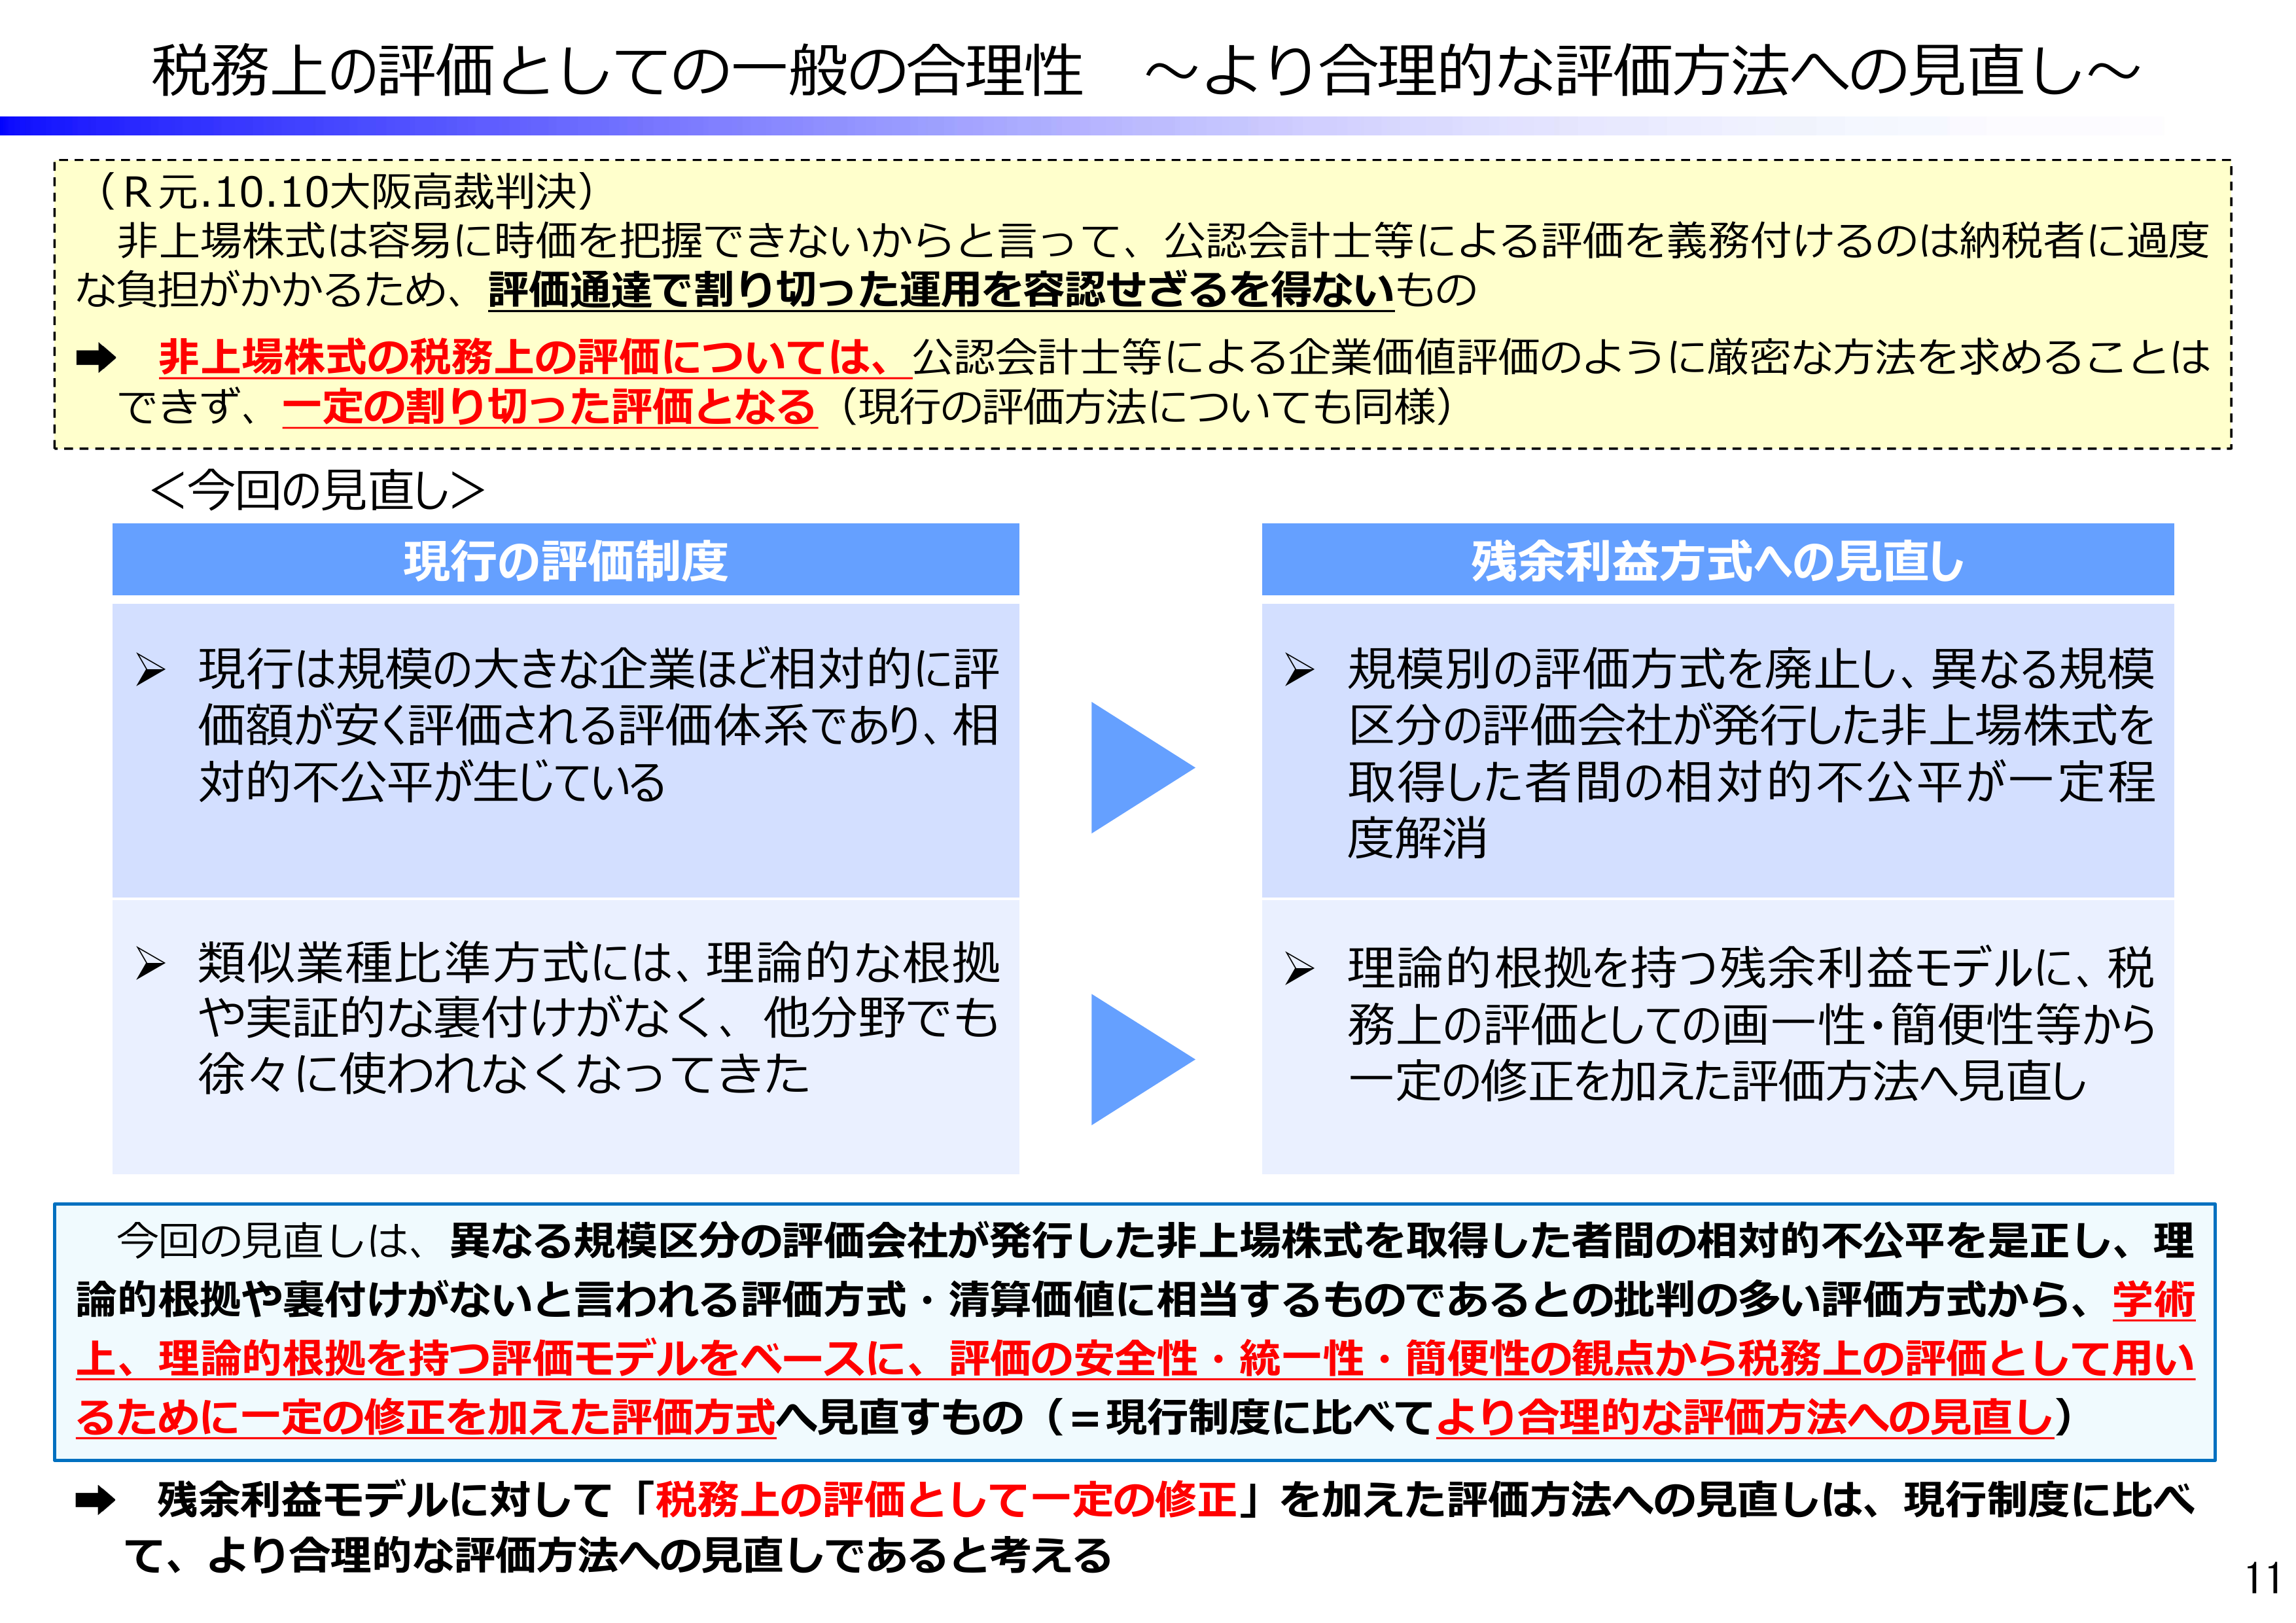
【図表4】:第6回会議で示された「残余利益方式への見直し」の考え方
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」11頁
(3)第6回会議の試算では、会社規模によって影響方向が大きく異なる
第6回会議資料では、1,378社の申告データを用い、残余利益方式について「加算期間5年・還元率8%」と仮定した試算が示されました。還元率・しんしゃく率等も未確定ですが、制度変更の影響を考えるうえで重要な資料です。
試算によると、例えば、しんしゃく率を0.8とした試算では、大会社は評価額の中央値が現行の申告評価額を上回る一方、小会社では67.9%の会社が現行の申告評価額以下になる結果となっています。
また、しんしゃく率を0.7とした場合には、小会社の78.4%、大会社でも28.1%が現行の申告評価額以下となる結果が示されています。
この試算からは、残余利益方式への見直しによって、すべての会社の評価額が一律に上昇するわけではないことが分かります。現行制度では会社規模によって評価方法が異なるため、新たな方式への移行による影響も会社ごとに異なります。会社の規模だけでなく、簿価純資産の額、利益水準、ROE(自己資本利益率)などによって、現行評価額より高くなる場合もあれば、低くなる場合もあります。
この試算結果からも、今回の見直しが必ずしも評価額の上昇につながるものではなく、各社の財務内容や収益力によって、その影響は大きく異なることが分かります。
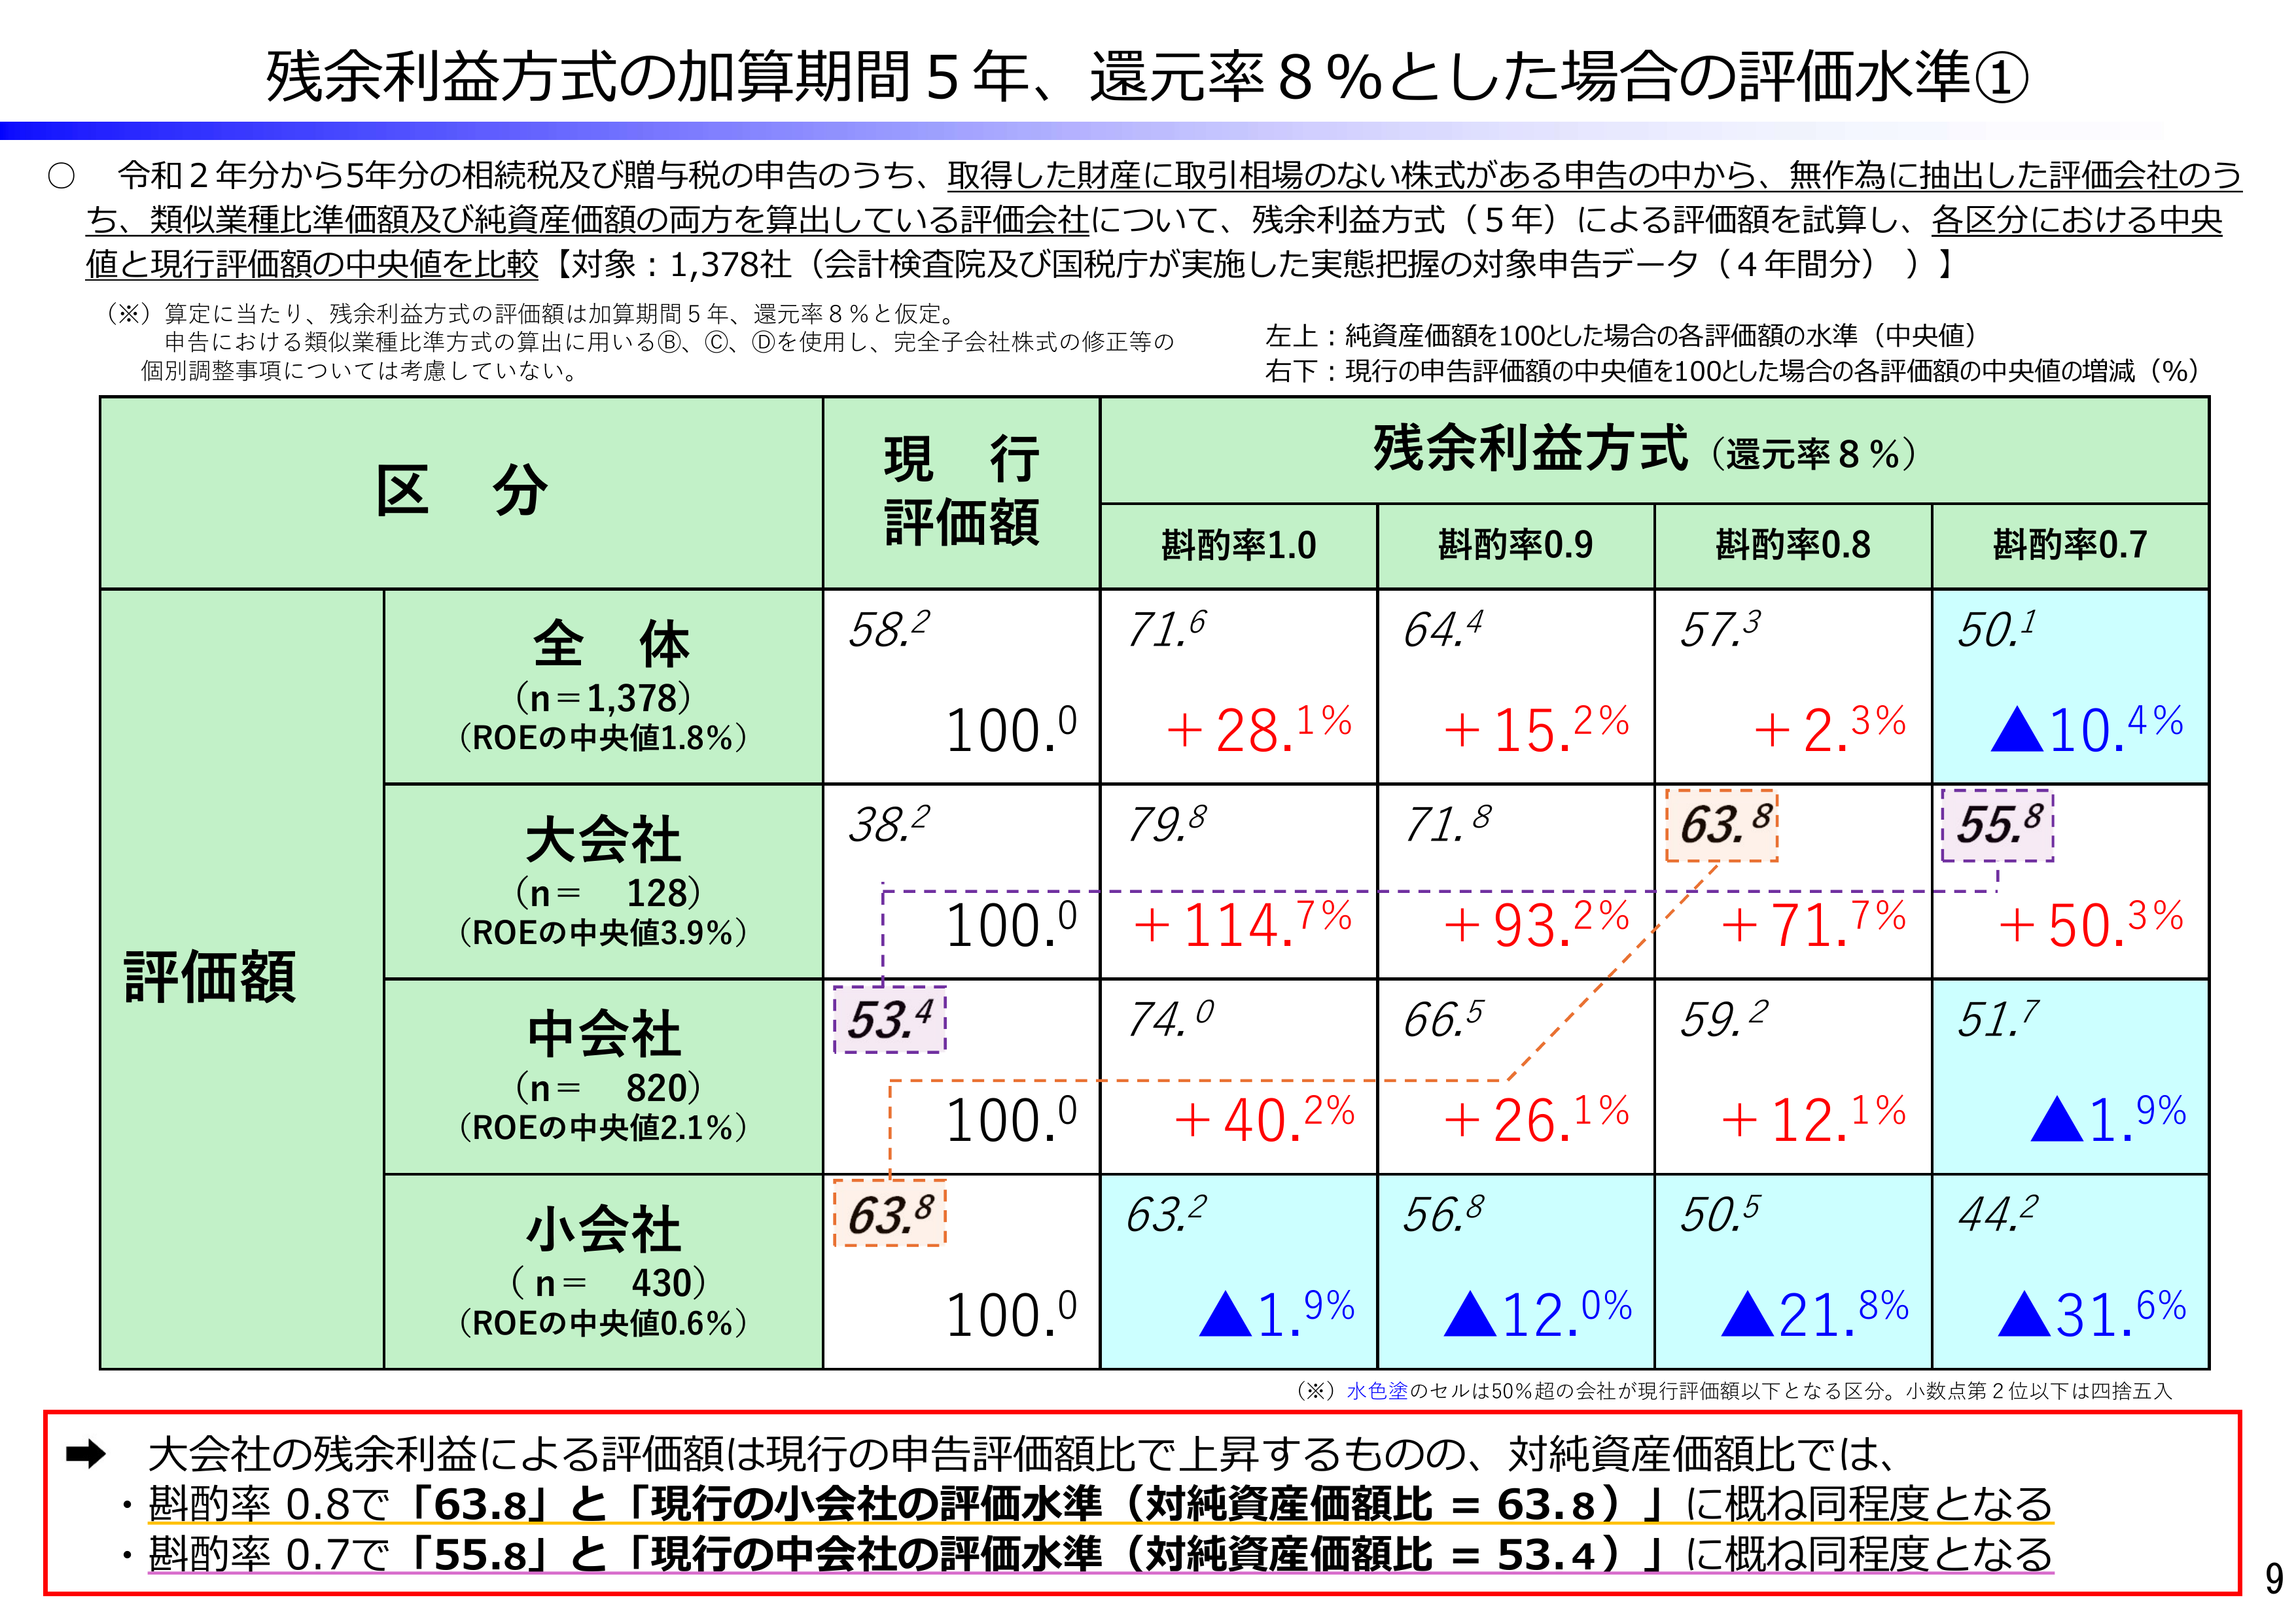
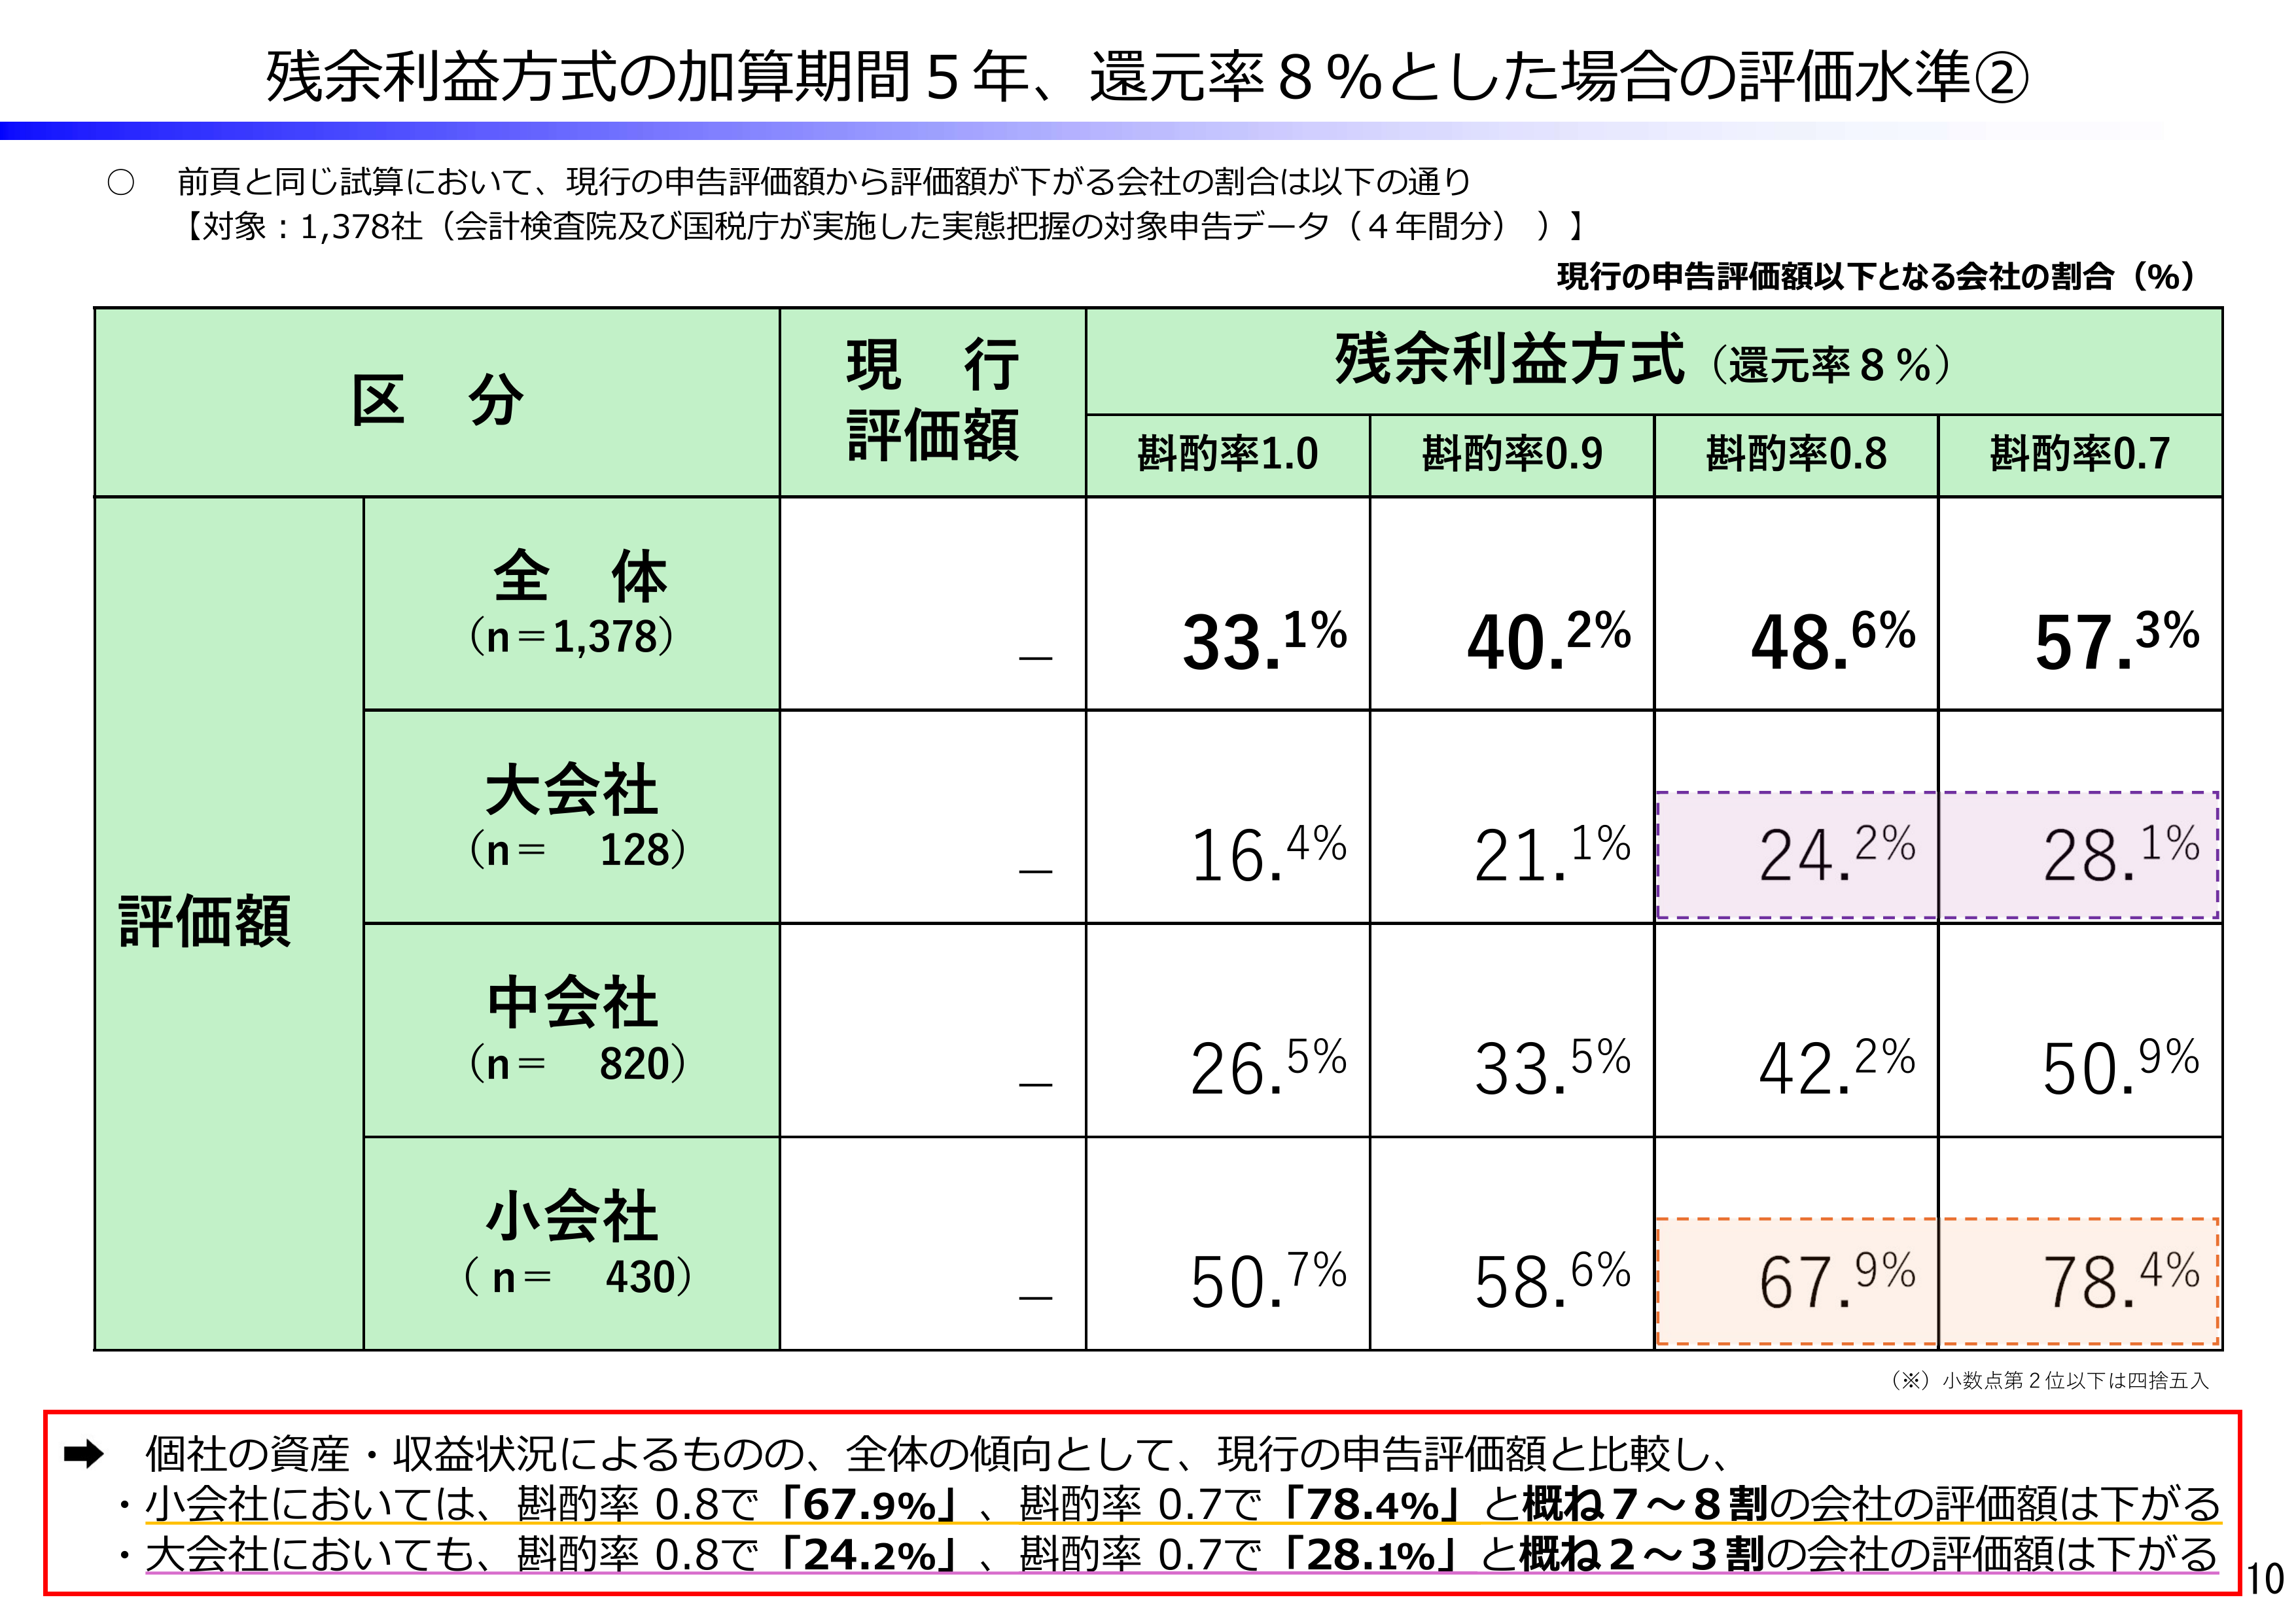
【図表5】残余利益方式による評価額が現行申告評価額以下となる会社の割合(試算)
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」9頁・10頁
(4)オペレーティングリース、役員報酬・退職金などは「正常利益」に補正
残余利益方式は過去の利益実績を基礎とするため、評価直前に一時的な損失を計上すれば株価を下げられる仕組みでは、従来と同様の評価額圧縮が生じかねません。そこで第6回では、オペレーティングリース取引について、当該取引がなかったものとして利益・純資産を引き直す案が示されました。
また、役員退職金等のように将来継続的に発生しない一時的支出については、正常利益の計算上、損金から控除して利益に加算する方向が検討されています。
親族役員に対する過大な役員報酬についても、経営の対価を上回る部分を正常利益に加算する案が示されましたが、適正報酬額を一律に決めることの難しさなどから、慎重な検討が必要とされています。
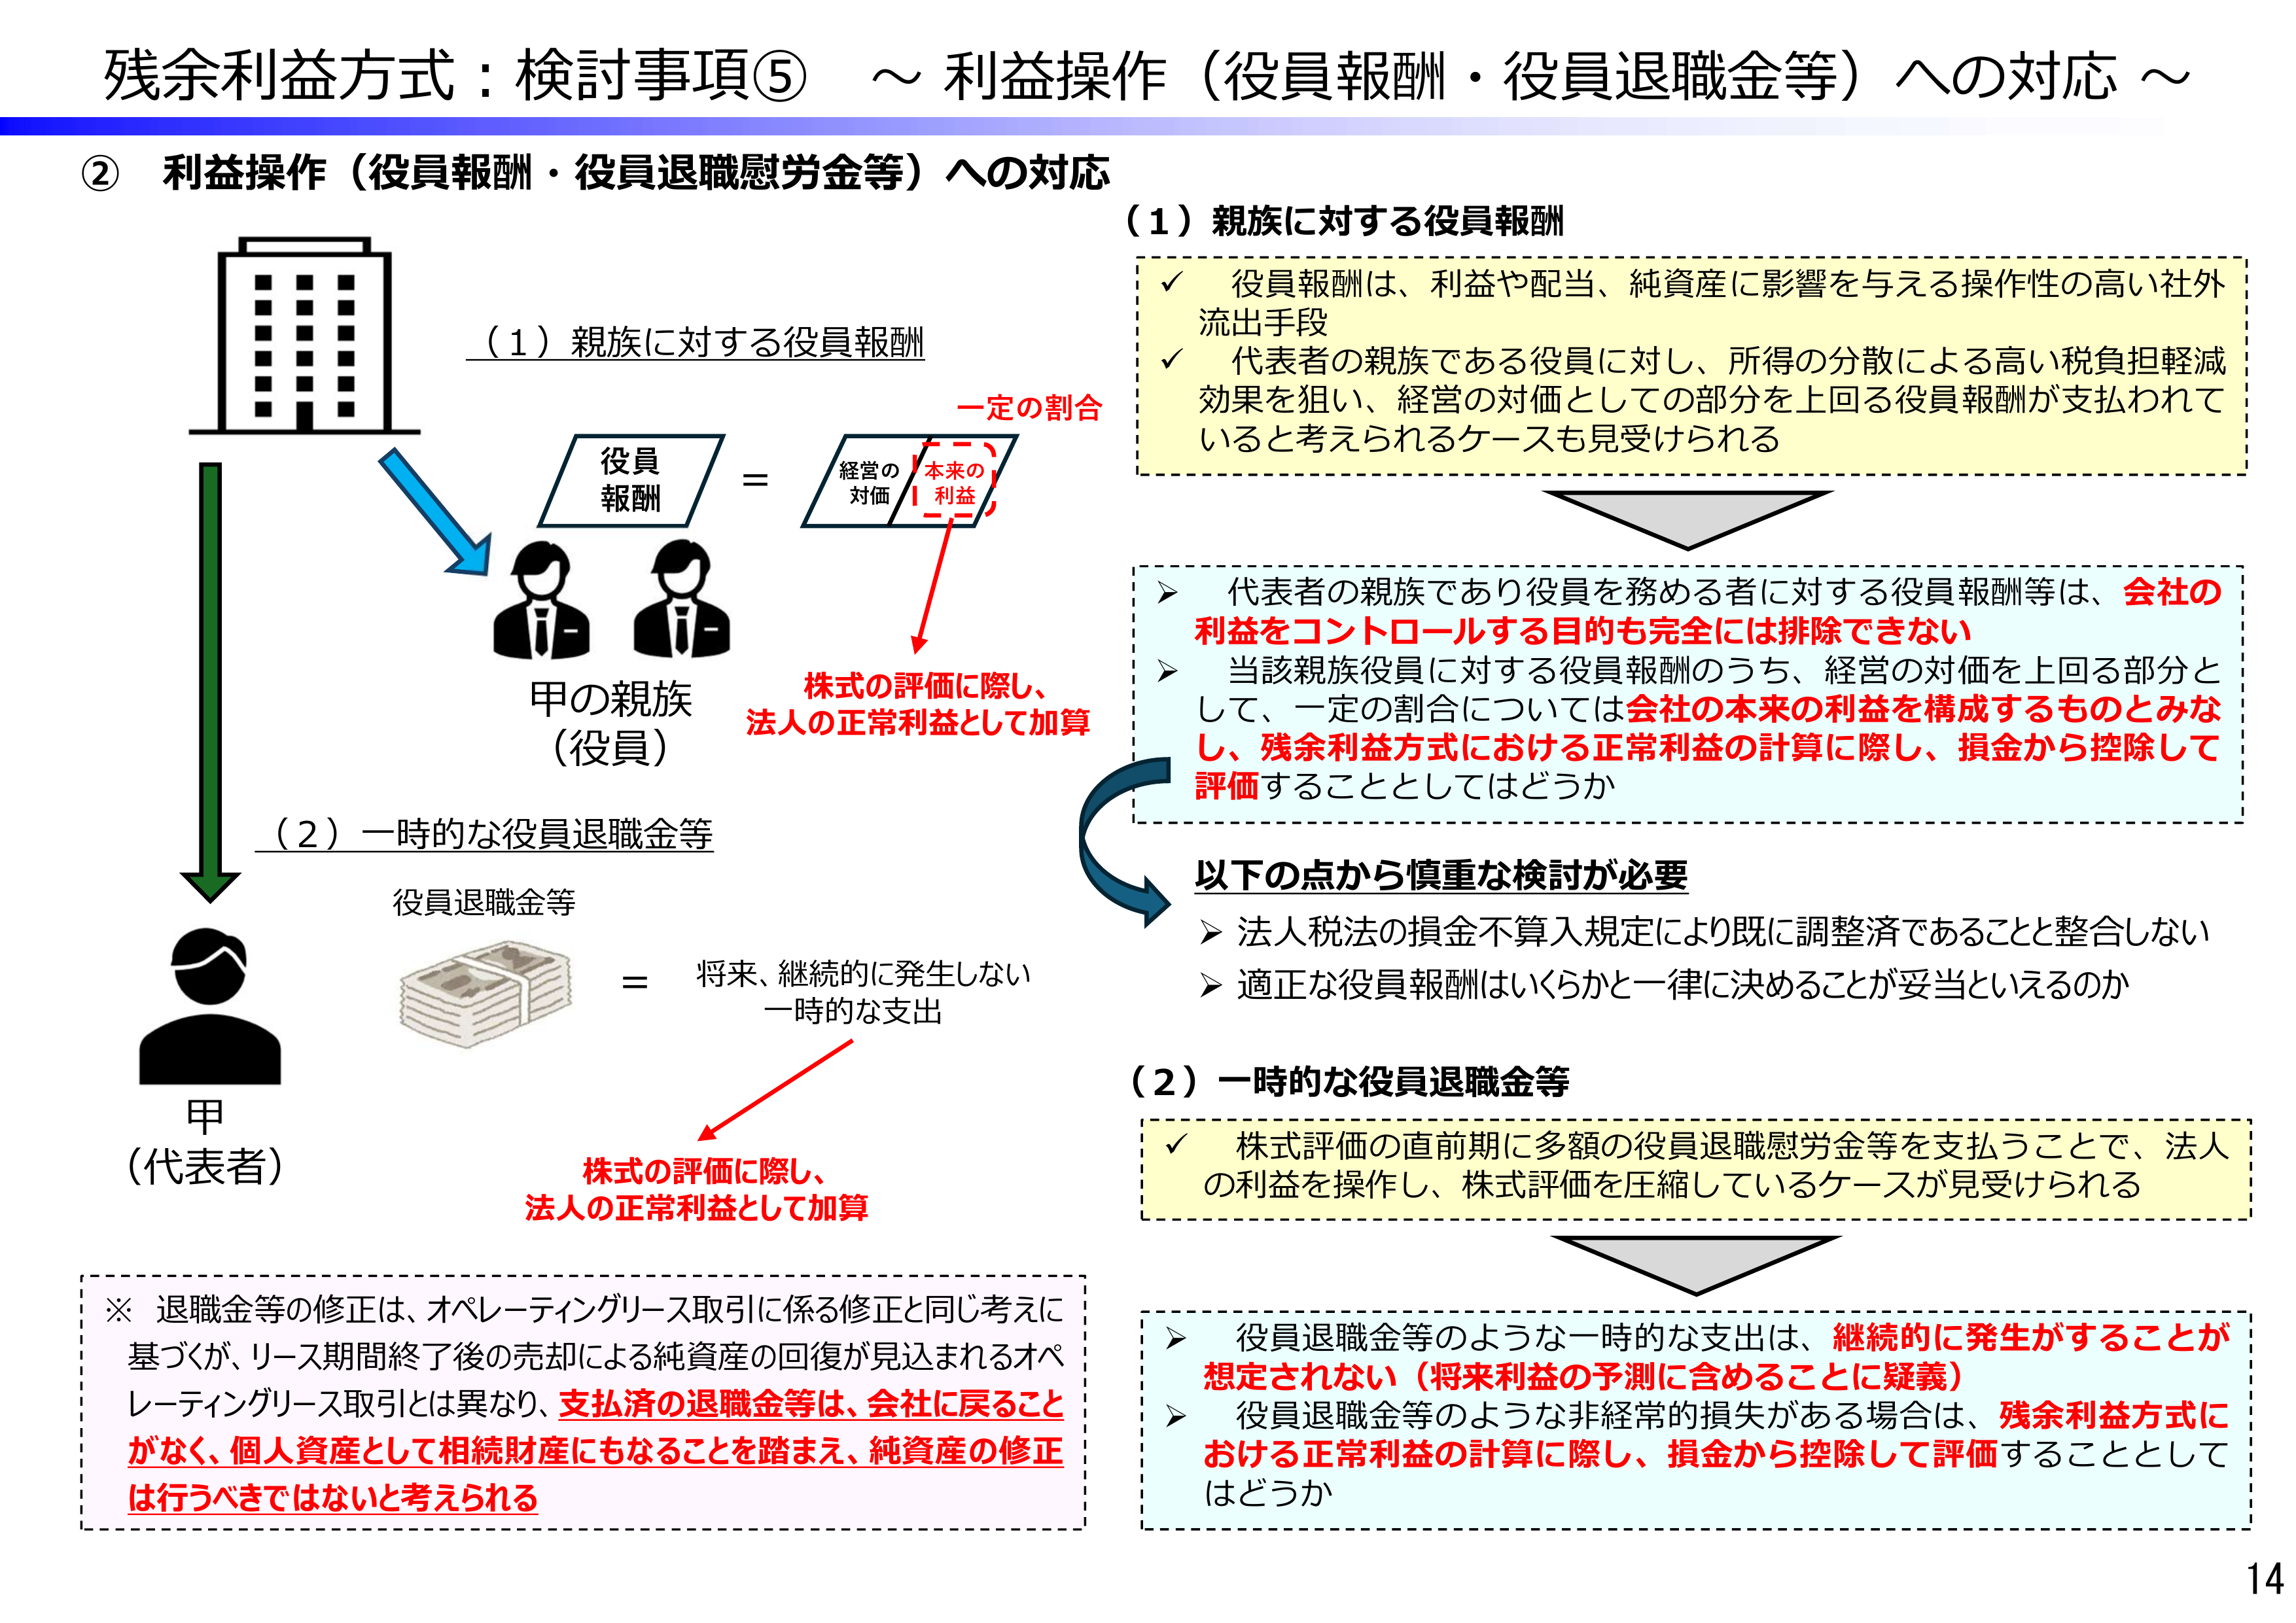
【図表6】役員報酬・役員退職金等による利益操作への対応案
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」14頁
(5)資産管理会社は残余利益方式ではなく純資産価額方式へ
第6回会議では、「特定の評価会社」の再整理も進みました。残余利益方式によらず純資産価額方式等で評価する会社として、①資産価値が株式価値の大半を占める会社、②残余利益方式による評価が技術的に困難な会社、③継続企業の前提に疑義がある会社、④継続企業の前提を欠く会社、という4類型が示されています。
特に資産管理会社については、現行の土地保有特定会社・株式等保有特定会社を整理統合し、投資目的等の「特定資産」の簿価合計が総資産の70%以上、または特定資産の運用収入が総収入の75%以上となる基準を参考に判定する案が示されています。
対象資産には有価証券、遊休・賃貸不動産、現預金、保険積立金、同族関係者への貸付金、絵画・貴金属などが挙げられています。
一方、通常の事業活動に必要な運転資金をどこまで除外するか、不動産賃貸業を単なる資産管理会社とどう区別するかは今後の論点です。
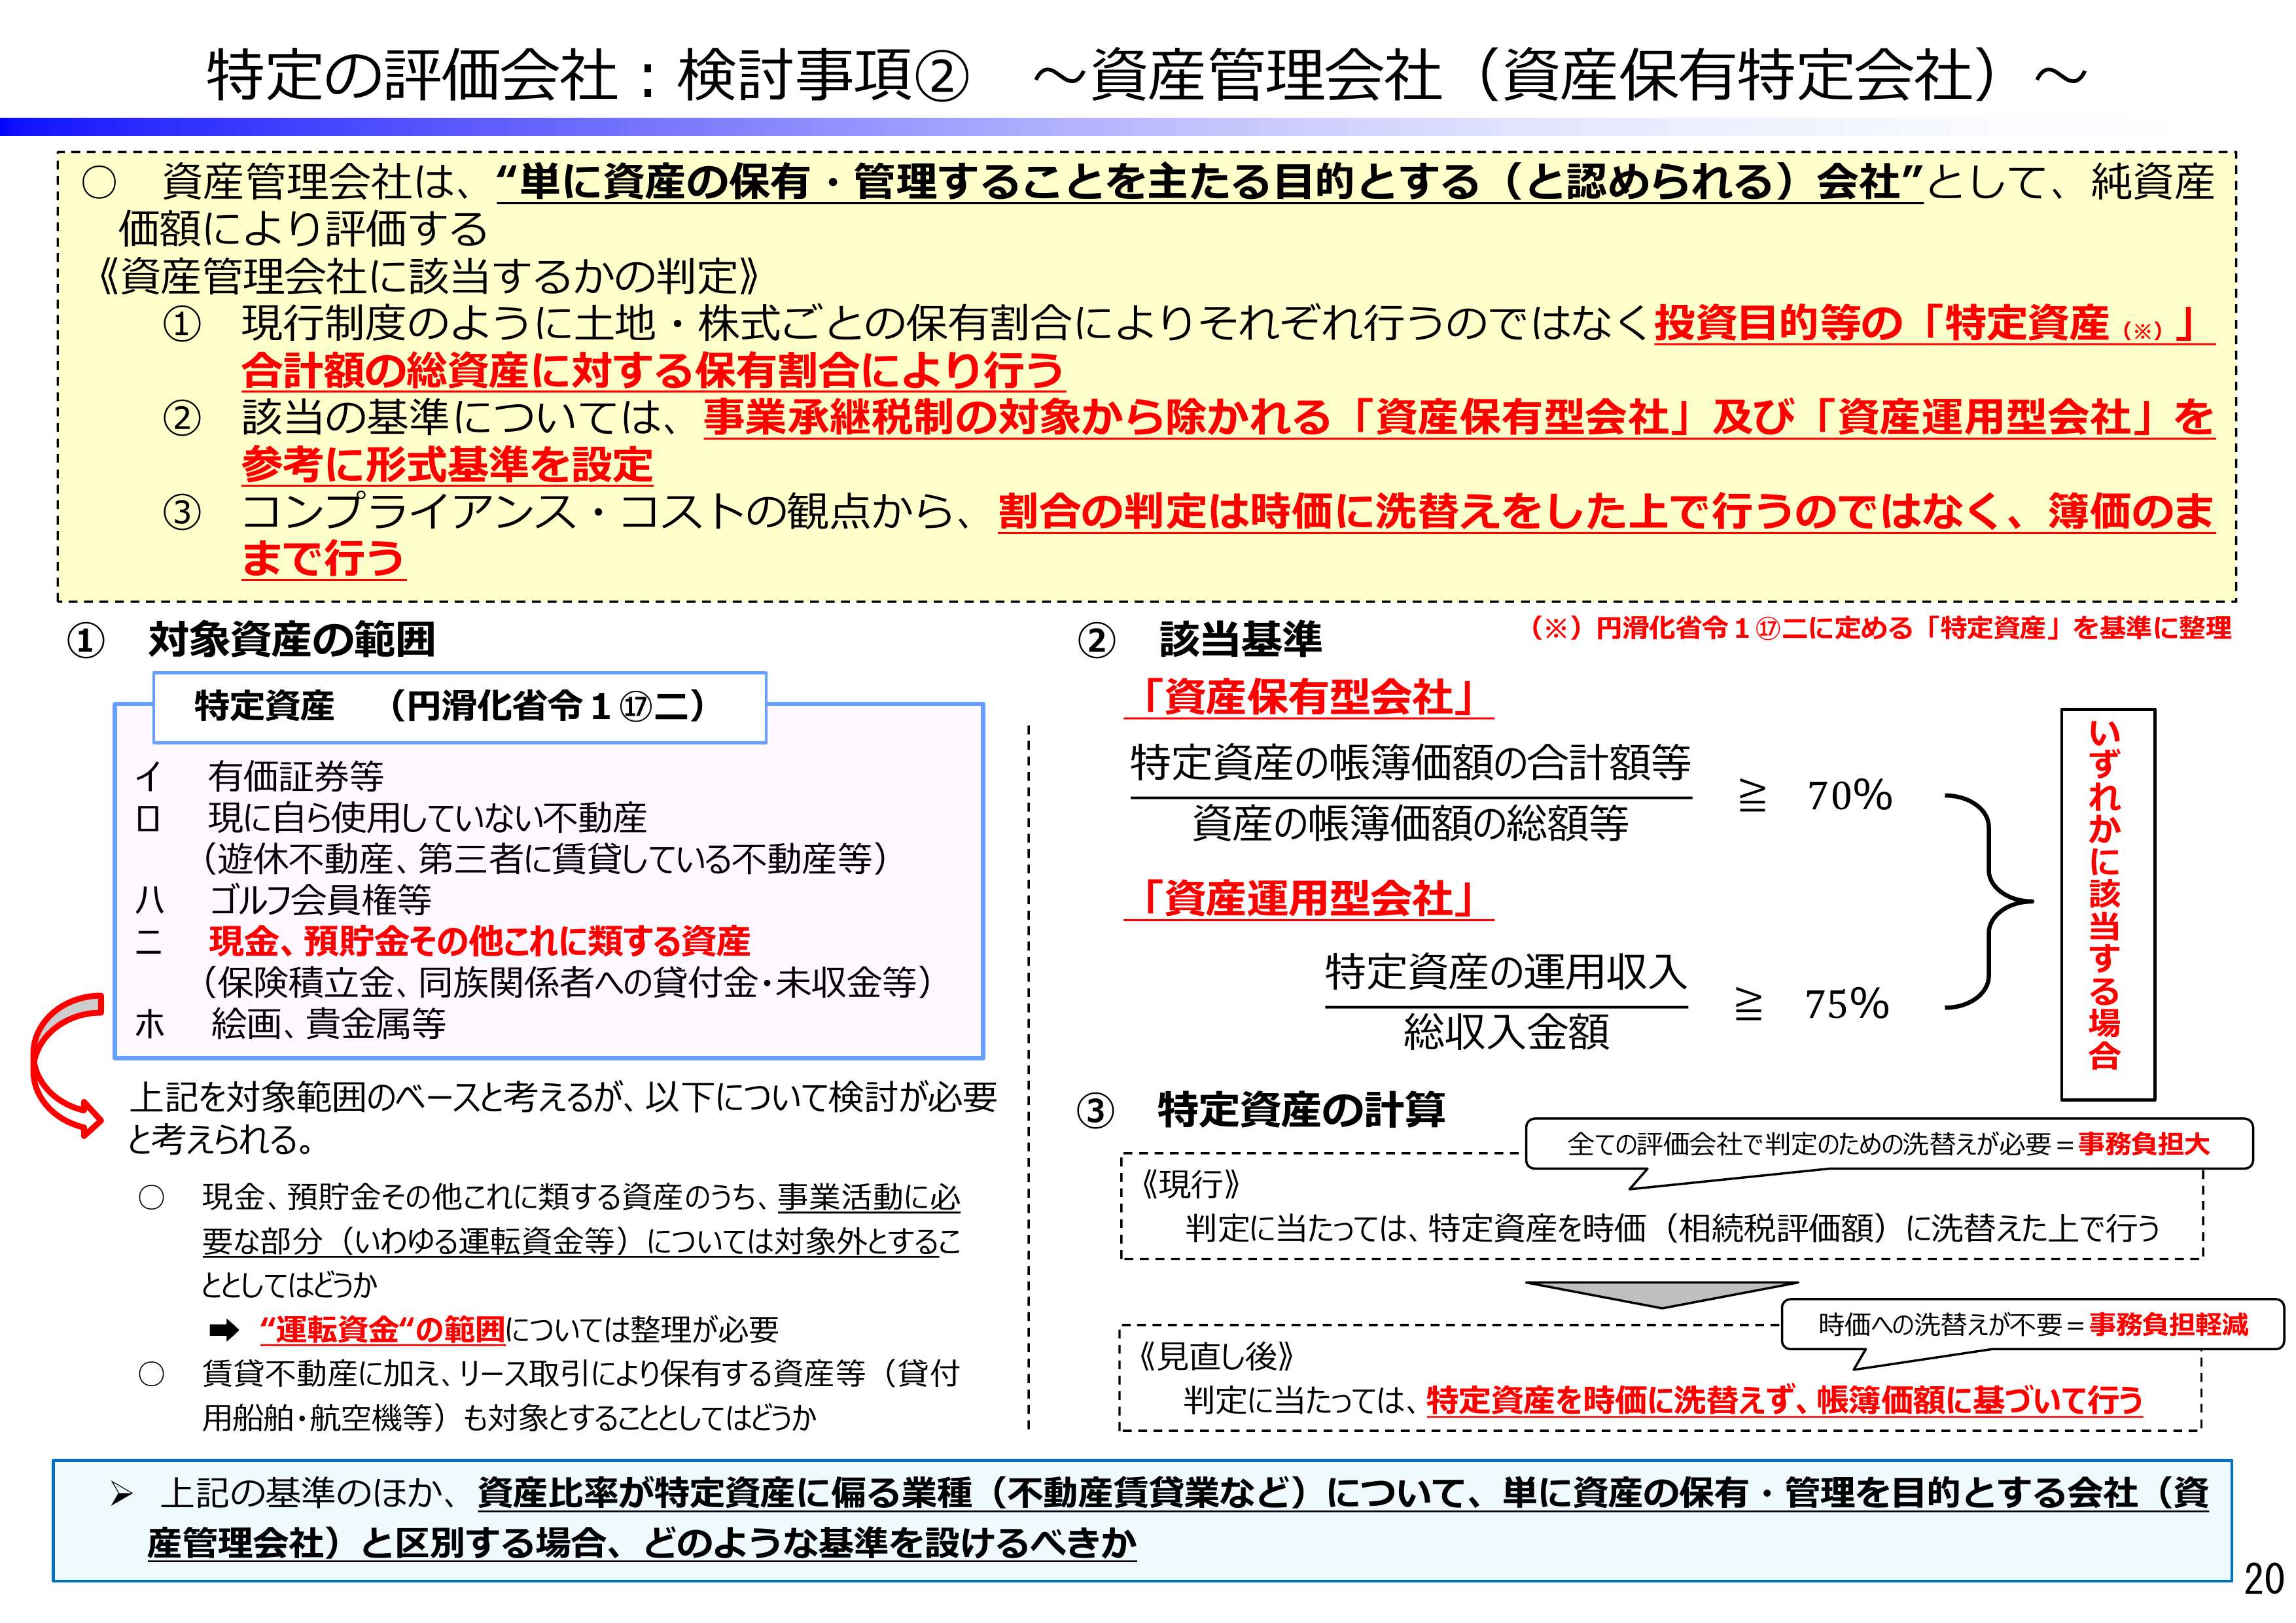
【図表7】資産管理会社(資産保有特定会社)の判定に関する検討案
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」20頁
(6)子会社株式・従業員持株会にも新たな評価ルールを検討
グループ法人税制を利用して親会社から子会社へ資産を移転し、親会社株式の評価額を圧縮するスキームへの対応として、第6回会議では、少なくとも完全支配関係にある子会社株式について、簿価のままではなく適正な価額に修正して親会社の評価額へ反映する案が示されています。
また、固定価格で売買される従業員持株会株式については、一定の要件を満たす場合に固定価格で評価する一方、それ以外の株式については、企業価値総額から持株会株式の固定価格総額を控除した残額を基礎に評価する案が検討されています。
福利厚生目的の持株会について、実際の処分制約を評価に反映しつつ、企業価値総額との整合を取ろうとする考え方です。
8.事業承継への配慮は「評価」か「税制」か
第2回会議以降の議論では、事業承継への配慮を株式の評価額に織り込むべきか、それとも適正な時価を算定した後に事業承継税制等で負担を軽減すべきかという論点が繰り返し示されました。
日本商工会議所は、株価と税負担が円滑な事業承継を阻害し得るとして、評価方法の見直しと事業承継税制の拡充・恒久化を一体的に検討するよう求めています。一方、評価上の公平と税負担上の政策的配慮は分けて議論すべきであるとの意見もあります。
第4回会議資料では、ドイツにおいて、財産を通常価額で評価したうえで、事業用財産に対する優遇を特例措置として設けた例も紹介されています。
今後、評価方式の適正化によって株価が上昇する会社が生じるのであれば、事業承継税制の原則措置を含む税負担軽減策をどのように整備するかが、実務上極めて重要です。
なお、第5回会議時点では、評価方法の改正内容・適用時期も、事業承継税制の見直し内容も確定していません。
9.現時点で確認しておきたい実務ポイント
制度の詳細が決まる前であっても、オーナー経営者やそのご家族、顧問税理士は、現在の評価額だけでなく、第6回で具体化した新しい評価の考え方を当てはめた場合の影響を確認しておくことが有用です。
特に、過去5年間の正常利益、法人税申告書上の純資産、非経常損益、完全支配子会社、資産管理会社該当性などは、今後の試算に直結する項目です。
| 確認項目 | 確認内容 |
|---|---|
| 現行評価の構造 | 類似業種比準価額と純資産価額の差、会社規模区分、特定の評価会社該当性を把握する |
| 簿価純資産 | 直前期末の貸借対照表を基に、含み益・含み損が大きい資産と、その事業上の用途を整理する |
| 収益力 | 過去5年程度の利益推移を確認し、経常的な利益水準を把握する |
| 非経常的損益 | 役員報酬・退職金、保険、オペレーティング・リース、資産売却損益、補助金等を区分する |
| グループ会社 | 完全支配関係にある子会社・孫会社の資産・収益を含めたグループ全体像を把握する |
| 株主構成 | 議決権・持株割合、種類株式、従業員持株会、固定価格での売買ルールを確認する |
| 承継計画 | 事業承継税制、納税資金、経営権の移転時期、M&Aの可能性を含めて複数案を比較する |
10.まとめ-制度案は「簿価純資産+正常利益」を軸に具体化
第2回会議から第6回会議までの議論により、非上場株式評価の見直しは、単に類似業種比準方式の計算式を部分修正する段階を超え、評価体系そのものを組み替える具体的な制度設計の段階に入っています。
第5回会議資料で示された「簿価純資産+収益力」という基本方向に対し、第6回会議資料では、法人税申告書を基礎とすること、過去5年の正常利益、5年程度の加算期間、利益操作の補正、資産管理会社の判定など、実際の申告実務を意識した案が示されました。
この案には、継続企業の事業用資産を時価に洗い替える負担を軽減し、赤字・低収益会社の実態を評価に反映できる可能性があります。
その一方で、第6回会議資料の試算が示すように、大会社では現行評価より上昇するケースが多くなり得る一方、小会社では評価が下がる会社も相当数生じ得ます。改正の影響は「一律の課税強化・軽減」ではなく、各社の資産構成と収益力により大きく異なると考える必要があります。
したがって、現時点で「株価が上がる」「下がる」と一律に判断することはできません。
重要なのは、現行評価の構造に加え、直前期末の法人税法上の純資産、過去5年間の正常利益、非経常損益、資産管理会社該当性などを把握し、新方式が採用された場合の影響を早めに試算することです。
また、評価方法の見直しと事業承継税制の今後を一体的に注視し、納税資金を含む承継計画を複数のシナリオで準備しておく必要があります。
参考資料
- 国税庁「取引相場のない株式の評価に関する有識者会議(第2回)資料」2026年5月11日
- 国税庁「取引相場のない株式の評価に関する有識者会議(第3回)資料」2026年6月4日
- 国税庁「取引相場のない株式の評価に関する有識者会議(第4回)資料」2026年7月3日
- 国税庁「取引相場のない株式の評価に関する有識者会議(第5回)資料」2026年8月20日
- 国税庁「取引相場のない株式の評価に関する有識者会議(第6回)資料」2026年9月16日
- 相続税法22条、財産評価基本通達